

Trả lời nhanh
Mẫu minh họa tổ chức kế toán tại công ty cổ phần sản xuất thương mại và dịch vụ X: áp dụng chế độ kế toán doanh nghiệp theo Quyết định số 15 ngày 20/03/2006, niên độ từ 01/01 đến 31/12, đơn vị tiền tệ là đồng Việt Nam. Bộ máy kế toán tập trung, ghi sổ theo hình thức Nhật ký chung, hàng tồn kho theo phương pháp kê khai thường xuyên, thuế GTGT theo phương pháp khấu trừ.
Ý chính
- Công ty áp dụng chế độ kế toán doanh nghiệp theo Quyết định số 15 ngày 20/03/2006
- Niên độ kế toán từ 01/01 đến 31/12, đơn vị tiền tệ là đồng Việt Nam
- Bộ máy kế toán tập trung, ghi sổ theo hình thức Nhật ký chung
- Hàng tồn kho theo phương pháp kê khai thường xuyên, GTGT theo phương pháp khấu trừ
- Cuối tháng ghi sổ Cái từ Nhật ký chung và lập bảng cân đối tài khoản
Theo quy định tại thời điểm đăng bài (30/11/2016); chính sách có thể đã thay đổi.
Mẫu hình thức tổ chức kế toán ở công ty X
Công ty áp dụng chế độ kế toán doanh nghiệp theo quyết định số 15 ngày 20 tháng 03 năm 2006.
- Niên độ kế toán: Bắt đầu từ ngày 01/01 kết thúc là ngày 31/12.
- Đơn vị tiền tệ sử dụng là đồng Việt Nam
Vì bộ máy kế toán ở "công ty CP Sản xuất thương mại và dịch vụ X" được tổ chức theo hình thức kế toán tập trung nên mọi nghiệp vụ phát sinh đều được gửi về phòng tài chính kế toán để kiểm tra, xử lý và ghi sổ kế toán.
Cùng với sự phát triển của công ty số lượng các nghiệp vụ kinh tế phát sinh ngày càng nhiều, đa dạng. Để phù hợp với đặc điểm quy mô sản xuất kinh doanh của công ty, công ty đã lựa chọn hình thức ghi sổ nhật ký chung. Hạch toán hàng tồn kho theo phương pháp kê khai thường xuyên và áp dụng thuế giá trị gia tăng theo phương pháp khấu trừ.

Sơ đồ 2.2: Sơ đồ trình tự ghi sổ tại Công ty
Hằng ngày, căn cứ vào các chứng từ ghi sổ Nhật ký chung, sổ nhật ký bán hàng và sổ kế toán chi tiết. Vào cuối tháng căn cứ vào số liệu của sổ nhật ký chung, nhật ký bán hàng để ghi vào sổ cái theo các khoản kế toán phù hợp. Đồng thời cũng căn cứ vào sổ kế toán chi tiết để kế toán lên bảng tổng hợp chi tiết. Cuối tháng căn cứ vào sổ Cái lập bảng cân đối tài khoản. Sau khi đã kiểm tra đối chiếu khớp đúng số liệu ghi trên sổ Cái và Bảng tổng hợp chi tiết. Về nguyên tắc thì tổng số phát sinh Nợ và tổng số phát sinh Có tên bảng cân đối tài khoản phải bằng tổng số phát sinh Nợ và tổng số phát sinh Có trên sổ Nhật ký chung.
Và cuối cùng là dựa vào Bảng cân đối tài khoản và Bảng tổng hợp chi tiết để lập báo cáo kế toán.
Do công ty áp dụng hình thức ghi sổ Nhật ký chung nên đơn vị sử dụng các loại sổ sách như: sổ Nhật ký chung, sổ Cái, các tài khoản có liên quan, sổ Nhật ký bán hàng, sổ chi tiết, sổ theo dõi hoạt động kinh doanh của đơn vị như: Sổ chi tiết các tài khoản 642, 632, 131, 334, 111, 112…
Các chứng từ của công ty gồm các loại như: hoá đơn bán hàng, phiếu nhập kho, phiếu xuất kho, phiếu thu, phiếu chi, phiếu xin tạm ứng…
Hiện nay công ty đã đưa máy vi tính vào hỗ trợ công tác kế toán. Công ty đang áp dụng phần mềm kế toán Fast Accounting, nên chứng từ gốc như: phiếu xuất kho, phiếu thu, phiếu chi, hoá đơn bán hàng…sẽ là dữ liệu đầu vào để đưa vào máy tính. Khi đó phần mềm sẽ tự động xử lý các thông tin này và sẽ lưu vào các sổ kế toán tổng hợp, chi tiết, các báo cáo kế toán, giúp kế toán in, xem các bảng biểu , sổ sách cần thiết cho công ty một cách nhanh chóng, chính xác.
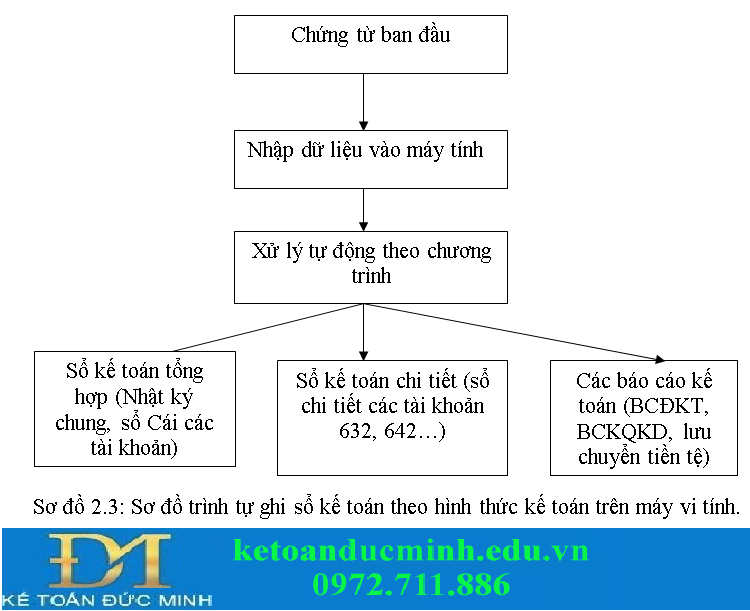
Sơ đồ 2.3: Sơ đồ trình tự ghi sổ kế toán theo hình thức kế toán trên máy vi tính.
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


