

Trả lời nhanh
Khi mất hóa đơn đầu ra chưa kê khai thuế, doanh nghiệp phải lập báo cáo mất, cháy, hỏng hóa đơn theo Mẫu BC21/HĐG và thông báo cơ quan thuế quản lý trực tiếp chậm nhất 05 ngày kể từ ngày xảy ra, theo khoản 1 Điều 28 Nghị định 123/2020/NĐ-CP. Báo cáo phải trung thực, ghi rõ thời gian và lý do mất. Nếu chỉ mất liên 2 hóa đơn đã lập, người bán và người mua lập biên bản và dùng bản sao liên 1 có xác nhận.
Ý chính
- Mất hóa đơn đầu ra ảnh hưởng đến tiền thuế phải nộp
- Mất hóa đơn đầu ra chưa kê khai thuế xử lý thế nào
- Giải pháp sử dụng hóa đơn điện tử hạn chế tối đa mất hóa đơn đầu ra
Theo quy định tại thời điểm đăng bài (10/03/2023); chính sách có thể đã thay đổi.
1.Mất hóa đơn đầu ra ảnh hưởng đến tiền thuế phải nộp
Mất hóa đơn đầu ra chưa kê khai thuế ảnh hưởng đến tiền thuế phải nộp, cụ thể là làm giảm tiền thuế phải nộp. Tuy nhiên, doanh nghiệp làm mất hóa đơn chưa kê khai có thể bị xử phạt hành chính. Mức phạt có thể cao hơn rất nhiều so với tiền thuế được lợi.
1.1.Hóa đơn đầu ra là gì?
Một cách dễ hình dung nhất thì hóa đơn đầu ra chỉ những bill do bên bán xuất và có thể hiện các nội dung như tên, số lượng, đơn giá, tổng tiền của hàng hóa, dịch vụ mà bên bán cung cấp cho khách hàng và đối tác của họ.
1.2.Mất hóa đơn đầu ra ảnh hưởng đến tiền thuế phải nộp
Hóa đơn đầu ra đầu ra, hóa đơn đầu vào là hóa đơn thuế giá trị gia tăng (GTGT) dùng làm căn cứ để doanh nghiệp xác định tiền thuế GTGT phải nộp. Hóa đơn đầu ra là căn cứ xác định tiền thuế GTGT mà doanh nghiệp thu hộ, các hóa đơn đầu vào sẽ là căn cứ xác định tiền thuế GTGT doanh nghiệp được khấu trừ.
Mất hóa đơn đầu ra, theo đó không có căn cứ kê khai thuế GTGT phải nộp cho sản phẩm, dịch vụ doanh nghiệp đã bán doanh nghiệp đã bán ra do đó tiền thuế phải nộp giảm.
2.Mất hóa đơn đầu ra chưa kê khai thuế xử lý thế nào
Khi phát hiện mất hóa đơn đầu ra chưa kê khai thuế doanh nghiệp cần tiến hành xử lý theo quy định tại Khoản 1, Điều 28, Nghị Định 123/2020/NĐ-CP ngày 19/10/2020 về hóa đơn, chứng từ. Cụ thể xử lý như sau:
+ Doanh nghiệp, tổ chức kinh tế, hộ, cá nhân kinh doanh nếu phát hiện mất, cháy, hỏng hóa đơn đã lập hoặc chưa lập phải lập báo cáo về việc mất, cháy, hỏng và thông báo với cơ quan thuế quản lý trực tiếp theo Mẫu BC21/HĐG Phụ lục IA ban hành kèm theo Nghị định 123/2020/NĐ-CP.
+ Thời gian chậm nhất không quá 05 ngày kể từ ngày xảy ra việc mất, cháy, hỏng hóa đơn. Trong trường hợp ngày cuối cùng (ngày thứ 05) trùng với ngày nghỉ theo quy định của pháp luật thì ngày cuối cùng của thời hạn được tính là ngày tiếp theo của ngày nghỉ đó.
Doanh nghiệp ghi rõ thời gian xảy ra vụ việc mất hóa đơn và lý do dẫn đến mất hóa đơn đầu ra tại Mẫu BC21/HĐG. Các thông tin ghi trong báo cáo cần đảm bảo tính trung thực.
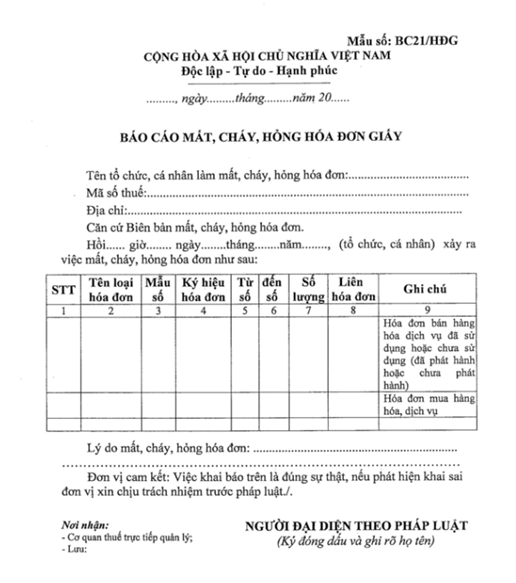
Mẫu BC21/HĐG ban hành kèm theo nghị định Nghị định 123/2020/NĐ-CP.
Trường hợp khi bán hàng hóa, cung cấp dịch vụ người bán đã lập hóa đơn theo đúng quy định nhưng sau đó người bán làm mất liên 2 hóa đơn bản gốc đã lập xử lý như sau:
+ Người bán và người mua lập biên bản ghi nhận sự việc, trong biên bản ghi rõ liên 1 của hóa đơn người bán hàng khai, nộp thuế trong tháng nào, ký và ghi rõ họ tên của người đại diện theo pháp luật (hoặc người được ủy quyền), đóng dấu (nếu có) trên biên bản.
+ Người bán sao chụp liên 1 của hóa đơn, ký xác nhận của người đại diện theo pháp luật và đóng dấu trên bản sao hóa đơn để giao cho người mua. Người mua được sử dụng hóa đơn bản sao có ký xác nhận, đóng dấu (nếu có) của người bán kèm theo biên bản về việc mất liên 2 hóa đơn để làm chứng từ kế toán và kê khai thuế.
Người bán và người mua phải chịu trách nhiệm về tính chính xác của việc mất, cháy, hỏng hóa đơn. Ngoài ra nếu mất hóa đơn liên 2 đã sử dụng có liên quan đến bên thứ ba (ví dụ: bên thứ ba là bên vận chuyển hàng hoặc bên chuyển hóa đơn) thì căn cứ vào việc bên thứ ba do người bán hoặc người mua thuê để xác định trách nhiệm và xử phạt người bán hoặc người mua theo quy định.
3.Giải pháp sử dụng hóa đơn điện tử hạn chế tối đa mất hóa đơn đầu ra
Việc sử dụng hóa đơn giấy ngày càng bộc lộ nhiều yếu điểm như: dễ sai sót khi lập hóa đơn; dễ bị mất, cháy, hỏng; quản lý và lưu trữ khó khăn; tốn kém chi phí… Hiện nay khi công nghệ được ứng dụng rộng rãi, hóa đơn điện tử khắc phục được mọi yếu điểm của hóa đơn giấy đồng thời dần thay thế hóa đơn giấy, trở thành phương thức giao dịch phổ biến.
Hóa đơn điện tử được khởi tạo, lập, xử lý trên hệ thống máy tính của tổ chức đã được cấp mã số thuế khi bán hàng hoá, dịch vụ và được lưu trữ trên máy tính của các bên theo quy định của pháp luật về giao dịch điện tử.
Hóa đơn điện tử sẽ được lưu trữ an toàn trên hệ thống máy chủ của doanh nghiệp và của bên thứ 3 với công nghệ bảo mật blockchain, theo đó mà hóa đơn không thể bị mất cháy hỏng.
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
>>> Mất hóa đơn đầu ra cả 3 liên xử lý như thế nào để không bị phạt
>>> Hạch toán hóa đơn đầu ra bỏ sót năm trước cần lưu ý gì? Kế toán Đức Minh.
>>> Lỗi không xuất hóa đơn đầu ra bị phạt bao nhiêu? Kế toán Đức Minh.
Kế toán Đức Minh chúc bạn đọc thành công!
-Ms Le-
Căn cứ pháp lý
- Nghị định 123/2020/NĐ-CP
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


