

Trả lời nhanh
Trong doanh nghiệp kinh doanh vàng bạc đá quý, vàng là hàng hóa hạch toán vào TK 156: mua vào ghi Nợ TK 156/Có TK 111, 331, bán ra ghi Nợ TK 111, 131/Có TK 511 và giá vốn Nợ TK 632/Có TK 156. Thuế GTGT tính trực tiếp trên giá trị gia tăng, nêu trong bài là (doanh thu - giá vốn) x 10%, kê khai theo Phụ lục 03/GTGT, theo quy định tại thời điểm bài viết (2017).
Ý chính
- Vàng bạc đá quý là hàng hóa, hạch toán vào TK 156
- Mua vào từ cá nhân phải lập bảng kê mua vào, phiếu chi và phiếu nhập kho
- Giá vốn xuất theo một trong 4 phương pháp: FIFO, LIFO, đích danh, bình quân gia quyền
- Thuế GTGT tính trực tiếp trên giá trị gia tăng, kê khai theo Phụ lục 03/GTGT
- Giá trị gia tăng bằng giá thanh toán vàng bạc đá quý bán ra trừ giá mua vào tương ứng
- Chi phí đầu vào không được khấu trừ nên hạch toán thẳng vào chi phí
Theo quy định tại thời điểm đăng bài (10/03/2017); chính sách có thể đã thay đổi.
1. Xác định đối tượng kinh doanh, hàng hóa dịch vụ
Vàng được xem là đối tượng hàng hóa với doanh nghiệp kinh doanh vàng bạc đá quý và được hach toán vào TK 156
Vàng được xem là đối tượng hàng hóa với doanh nghiệp kinh doanh vàng bạc đá quý
* Hạch toán kế toán:
- Mua vàng vào thường là đối tượng cá nhân mua bán trao đổi nên mua vào lập bảng kê mua vào hàng ngày khi phát sinh giao dịch mua bán
1. Phiếu chi tiền
2. Bảng kê
3. Phiếu nhập kho
Nợ TK 156
Có TK 111,331
- Bán vàng ra ghi nhận doanh thu và giá vốn bình thường
+ Doanh thu:
1. Phiếu thu tiền, công nợ
2. Phiếu xuất kho
3. Hóa đơn xuất ra
4. Cuối ngày lập bảng kê kèm theo hóa đơn xuất bán khách lẻ này
Nợ TK 111,131
Có TK 511
+ Giá vốn:
– Phiếu xuất kho
– Xuất theo theo 4 phương pháp đăng ký: Fifo, Lifo, Thực tế đích danh, Bình quân gia quyền
Nợ TK 632
Có TK 156
2. Quy định về xuất hóa đơn đối với ngành nghề dịch vụ kinh doanh, và kê khai thuế GTGT
– Căn cứ vào Thông tư 39/2014/TT-BTC ngày 31 tháng 3 năm 2014 hướng dẫn thi hành nghị định 51/2010/NĐ-CP quy định về hoá đơn bán hàng hoá, cung ứng dịch vụ
* Cách lập một số tiêu thức cụ thể trên hóa đơn
– Người mua không lấy hóa đơn thì lập bảng kê bán hàng, cuối ngày xuất 01 hóa đơn tổng tiền hàng đã bán trong ngày
– Việc áp dụng đối với giá trị hàng hóa dưới 200.000 đ không phải xuất hóa đơn chỉ áp dụng cho Bên Bán hàng còn bên Mua hàng muốn là chi phí hợp lý thì phải có hóa đơn dù dưới 200.000 hay trên 200.0000 trừ các trường hợp được lập bảng kê
– Người mua không lấy hóa đơn thì vẫn xuất ra như bình thường và kê khai thuế đầy đủ để nguyên tại cuống không xé ra
* Cách kê khai thuế GTGT
– Thuế GTGT Kê khai theo Phụ lục 03/GTGT
– Áp dụng thuế GTGT trực tiếp trên doanh thu
– Hóa đơn áp dụng: Mẫu số 02GTTT3/001 – Hóa đơn bán hàng
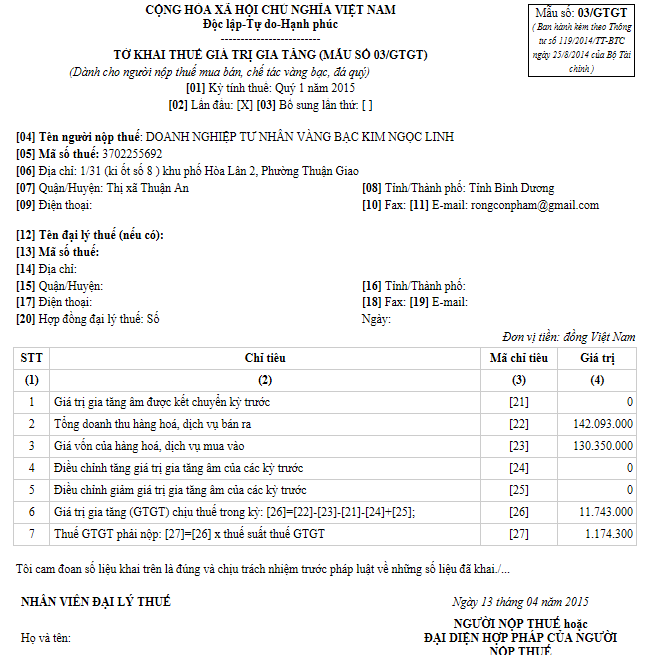
Mẫu số 02GTTT3/001 – Hóa đơn bán hàng
* Báo cáo sử dụng hóa đơn cuối quý như bình thường
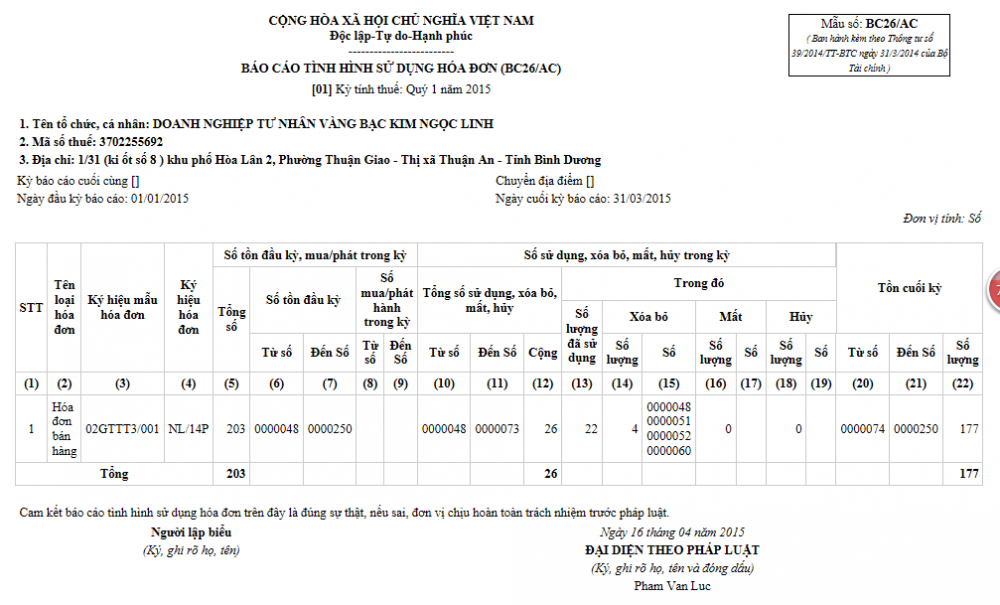 Báo cáo sử dụng hóa đơn cuối quý như bình thường
– Số thuế GTGT phải nộp theo phương pháp tính trực tiếp trên GTGT bằng giá trị gia tăng nhân với thuế suất thuế giá trị gia tăng áp dụng đối với hoạt động mua, bán, chế tác vàng bạc, đá quý
– Giá trị gia tăng của vàng, bạc, đá quý được xác định bằng: Giá thanh toán của vàng, bạc, đá quý bán ra trừ (-) Giá thanh toán của vàng, bạc, đá quý mua vào tương ứng.”
– Giá thanh toán của vàng, bạc, đá quý bán ra là giá thực tế bán ghi trên hóa đơn bán vàng, bạc, đá quý, bao gồm cả tiền công chế tác (nếu có), thuế giá trị gia tăng và các khoản phụ thu, phí thu thêm mà bên bán được hưởng.
– Giá thanh toán của vàng, bạc, đá quý mua vào được xác định bằng giá trị vàng, bạc, đá quý mua vào hoặc nhập khẩu, đã có thuế GTGT dùng cho mua bán, chế tác vàng, bạc, đá quý bán ra tương ứng.
3. Công thức tính thuế GTGT đối với kinh doanh vàng bạc đá quý
Thuế GTGT = (Doanh thu – Giá vốn ) x 10%
Kế toán ghi:
Nợ TK 511
Có TK 33311
Công thức tính thuế GTGT đối với kinh doanh vàng bạc đá quý
– Nộp tiền thuế : giấy nộp tiền
– Lấy từ bảng kê doanh thu bán ra hàng ngày đối chiếu với bảng nhập xuất tồn ra giá vốn 632
+ Khi nộp thuế :
Nợ TK 33311
Có TK 111,112
=> Vậy số thuế GTGT phải nộp được tính theo công thức sau:
Số thuế GTGT phải nộp thuế GTGT = Giá trị gia tăng của VBĐQ x Thuế suất thuế GTGT
+ Tập hợp chi phí:
– Chi phí điện nước, văn phòng phẩm, thuê mặt bằng, công cụ dụng cụ, TSCĐ, cân, máy đo tuổi vàng, sáp, chổi, kệ tủ trưng bày….. hạch toán bình thường do thuộc đối tượng kinh doanh đặc biệt nên đầu vào không được khấu trừ mà hạch toán thẳng vào chi phí
– Hóa đơn mang tên doanh nghiệp đầy đủ thông tin theo giấy phép kinh doanh
Nợ TK 153,242,,211,6422…
Có TK 111,331
+ Tiền lương kế toán, văn phòng, bán hàng… hạch toán vào chi phí quản lý:
– Phiếu chi tiền
– Bảng lương
– Chấm công
– Hợp đồng lao động
– Đăng ký MST
– Quyết toán thuế TNCN năm
Nợ TK 642
Có TK 334
Nợ TK 334
Có TK 111
+ Công cụ dụng cụ trưng bày kệ kính….máy tính đồ văn phòng
– Hóa đơn đầu vào
– Phiếu chi tiền
– Lập bảng phân bổ
- Nợ TK 153
Có TK 111,331
- Nợ TK 142,242
Có TK 153
- Nợ TK 6421,6422
Có TK 142,242
+ Cuối hàng tháng xác định lãi lỗ doanh nghiệp: TK 4212
- Bước 1: Xác định doanh thu trong tháng
Xác định doanh thu thuần: Tổng Có PS 511 – Tổng Nợ PS 511
- Nợ TK 511
Có TK 521,531,532,33311
- Nợ TK 511,515,711
Có TK 911
- Bước 2: Xác định chi phí trong tháng :
Nợ TK 911
Có TK 632,641,642,635,811
- Bước 3: Xác định lãi lỗ tháng:
Lấy Doanh thu – chi phí > 0 hoặc Tổng Phát sinh Có 911 – Tổng phát sinh Nợ 911 > 0
Lãi: Nợ TK 911
Có TK 4212
Lấy Doanh thu – chi phí < 0 hoặc Tổng Phát sinh Có TK 911 – Tổng phát sinh Nợ TK 911 < 0
Lỗ: Nợ TK 4212
Có TK 911
=> Cuối các quý , năm xác định chi phí thuế TNDN Phải nộp:
Nợ TK 8211
Có TK 3334
* Kết chuyển: Nợ TK 911
Có TK 8211
* Nộp thuế TNDN: Nợ TK 3334
Có TK 1111,112
– Ngọc Anh –
>>> Kế toán thương mại và dịch vụ trong doanh nghiệp thương mại dịch vụ
>>> Khái quát làm kế toán doanh nghiệp thương mại dịch vụ trong doanh nghiệp
>>> Phần mềm kế toán thương mại - Phần mềm Misa SME.NET 2015 - 2017
>>> Trung tâm đào tạo kế toán thực tế
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
Căn cứ pháp lý
- Thông tư 39/2014/TT-BTC
- Nghị định 51/2010/NĐ-CP
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


