

Trả lời nhanh
Thông tin thích hợp là thông tin về chi phí, doanh thu tương lai có chênh lệch giữa các phương án, còn thông tin không thích hợp gồm chi phí chìm và các khoản không chênh lệch. Cách làm: tổng hợp thông tin, chọn thông tin thích hợp, phân tích rồi ra quyết định. Ví dụ so sánh giữ máy cũ với mua máy mới cho thấy lợi nhuận 8 năm lần lượt 3.300 và 4.050, nên chọn mua máy mới.
Ý chính
- Thông tin thích hợp liên quan đến chi phí, doanh thu tương lai có chênh lệch giữa các phương án
- Thông tin cần phù hợp, kịp thời, chính xác
- Quy trình 4 bước: tổng hợp, chọn thông tin thích hợp, phân tích, ra quyết định
- Chi phí chìm là chi phí quá khứ, không tránh được nên là thông tin không thích hợp
- Khoản chi phí, doanh thu không chênh lệch giữa các phương án cũng không thích hợp
- Ví dụ máy cũ và máy mới: lợi nhuận 3.300 so với 4.050 nên chọn mua máy mới
Theo quy định tại thời điểm đăng bài (25/05/2017); chính sách có thể đã thay đổi.
1. Phân tích thông tin thích hợp cho việc ra quyết định ngắn hạn
Thông tin thích hợp đó là những thông tin thường liên quan đến chi phí của các phương án kinh doanh, được coi là thông tin cơ bản nhất, do vậy để phân tích, đánh giá chính xác chi phí của từng phương án cần phải hiểu rõ bản chất, quy luật của các yếu tố chi phí phát sinh.
Để thành công trong việc đưa ra các quyết định ngắn hạn, các nhà quản trị cần sử dụng các phương pháp thích hợp để phân tích và đánh giá. Quá trình thu thập thông tin kế toán quản trị cần đảm bảo các yêu cầu như: phù hợp, kịp thời, chính xác. Sau khi đã phân tích và đánh giá thông tin thích hợp cần đạt những tiêu chuẩn sau:
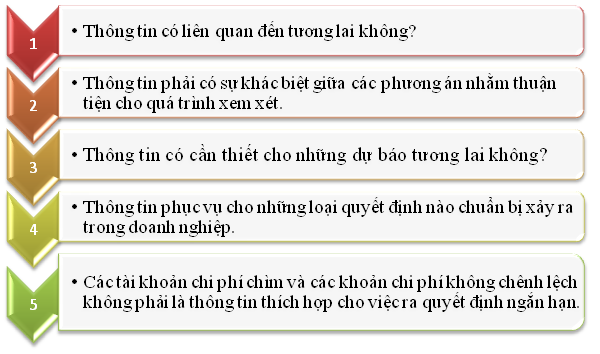
Các tiêu chuẩn để đưa ra các quyết định ngắn hạn
Thông thường, khi đưa ra quyết định đảm bảo độ tin cậy cao, các nhà quản trị thường vận dụng các bước sau:
Bước 1: Tổng hợp tất cả thông tin về chi phí, doanh thu, thu nhập có liên quan
Bước 2: Chọn lọc thông tin thích hợp và loại bỏ thông tin không thích hợp
Bước 3: Phân tích, đánh giá các thông tin thích hợp đã giữ lại.
Bước 4: Ra quyết định dựa trên thông tin thích hợp phân tích ở bước 3.
2. Phân tích thông tin không thích hợp
Thông tin không thích hợp thường được loại bỏ trong quá trình phân tích để đưa ra các quyết định ngắn hạn. Thông tin không thích hợp là thông tin không thỏa mãi các yêu cầu và điều kiện đưa ra ở phần trên, cụ thể đó là:
- Chi phí chìm là thông tin không thích hợp vì chi phí chìm là những khoản chi phí đã xảy ra ở quá khứ mà doanh nghiệp không thể trách được dù chọn bất kì phương án kinh doanh nào.
- Các khoản chi phí và doanh thu trong tương lai không chênh lệch giữa các phương án đều được coi là thông tin không thích hợp.
Ví dụ: Công ty Hoàng Sơn đang lựa chọn 1 trong 2 phương án: Mua máy mới hiện đại thay cho máy cũ đang sử dụng. Yêu cầu hãy phân tích các thông tin chi phí, doanh thu để chọn 1 trong 2 phương án tối ưu nhất?
Các thông tin về máy mới, cũ như sau:

Các thông tin về máy mới, cũ
Giải đáp:
Bước 1: Theo tài liệu trên, các thông tin thích hợp bao gồm:
- Chi phí biến đổi để hoạt động hàng năm
- Chi phí khấu hao máy
- Giá bán máy cũ
-Giá mua máy mới
Các thông tin không thích hợp bao gồm:
- Doanh thu hàng năm
- Giá trị thanh lý khi hết thời gian sử dụng
- Giá trị còn lại trên sổ kế toán
Bước 2: Với tài liệu trên, để đi tới quyết định lựa chọn phương án mua máy mới hay vẫn sử dụng máy cũ cần nhận diện và loại bỏ các thông tin. Giá trị còn lại của máy cũ: 420tr là khoản chi phí không tránh được cho dù ta chọn bất kỳ phương án nào. Trường hợp máy cũ được giữ lại sử dụng thì khoản chi phí này được coi là chi phí khấu hao. Trường hợp mang đi bán thì khoản chi phí này dược tính vào chi phí nhượng bán. Để phân tích các thông tin, chọn phương án tối ưu ta lập bảng sau:
Tổng hợp chi phí và doanh thu qua 8 năm hoạt động
|
Chỉ tiêu |
Sử dụng máy cũ |
Mua máy mới |
Chênh lệch |
|
1. Doanh thu |
12.000 |
12.000 |
0 |
|
2. Chi phí hoạt động |
8.280 |
7.200 |
1.080 |
|
3. Chi phí khấu hao máy mới |
0 |
600 |
-600 |
|
4. Khấu hao máy cũ hoặc xóa bỏ sổ kế toán máy cũ |
420 |
420 |
0 |
|
5. Giá bán máy cũ |
0 |
270 |
270 |
|
6. Lợi nhuận |
3.300 |
4.050 |
750 |
Từ bảng phân tích trên ta thấy phương án mua máy mới mang lại lợi nhuận cao hơn. Do vậy nhà quản trị nên chọn phương án mua máy mới.
Kế toán Đức Minh chúc bạn đọc thành công!
-Hương Thuỳ-
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


