

Trả lời nhanh
Bán hàng là chuyển giao quyền sở hữu hàng hóa cho người mua để thu tiền hoặc được quyền thu tiền, còn xác định kết quả bán hàng là so sánh chi phí kinh doanh với thu nhập trong kỳ. Chi phí bán hàng là chi phí phát sinh khi tiêu thụ hàng hóa, tập hợp ở TK 641 với các tài khoản cấp 2 như 6411 chi phí nhân viên, 6412 vật liệu, 6414 khấu hao TSCĐ, 6415 bảo hành.
Ý chính
- Khái niệm kế toán bán hàng và xác định kết quả kinh doanh
- Vai trò của kế toán bán hàng và xác định kết quả kinh doanh
- Yêu cầu của kế toán bán hàng và xác định kết quả kinh doanh
- Nội dung chi phí bán hàng
- Tài khoản sử dụng
- Kế toán chi phí doanh nghiệp
Theo quy định tại thời điểm đăng bài (30/09/2016); chính sách có thể đã thay đổi.
I. Khái niệm và đặc điểm của kế toán bán hàng và xác định kết quả kinh doanh
1. Khái niệm kế toán bán hàng và xác định kết quả kinh doanh
- Bán hàng là khâu cuối cùng của hoạt động kinh doanh trong các doanh nghiệp, đây là quá trình chuyển giao quyền sở hữu hàng hóa người mua và doanh nghiệp thu tiền hoặc được quyền thu tiền
- Xác định kết quả bán hàng là việc só sánh giữa chi phí kinh doanh đã bỏ ra và thu nhập kinh doanh để thu về trong kỳ. Việc xác định kết quả bán hàng thường được tiến hành vào cuối kỳ kinh doanh hoặc cuối tháng, cuối quý, cuối năm tùy thuộc vào đặc điểm kinh doanh và yêu cầu quản lý của từng doanh nghiệp
- Bán hàng và xác định kết quả bán hàng có mối quan hệ mật thiết, là căn cứ quan trọng để đơn vị quyết định tiêu thụ hàng hóa nữa hay không, mục đích cuối cùng của doanh nghiệp còn bán hàng là phương tiện trực tiếp để đạt được mục đích đó

2. Vai trò của kế toán bán hàng và xác định kết quả kinh doanh
Bán hàng và xác định kết quả bán hàng có vai trò vô cùng quan trọng không chỉ đối với doanh nghiệp mà còn đối với toàn bộ nền kinh tế quốc dân. Đối với bản thân doanh nghiệp, có bán được hàng mới có thu nhập để bù đắp chi phí bỏ ra, có điều kiện để mở rộng hoạt động kinh doanh, nâng cao đời sống của người lao động.
Việc xác nhận chính xác nhận kết quả bán hàng là cơ sở xác định kết quả hoạt động của doanh nghiệp đối với nhà nước thông qua việc nộp thuế, chi phí, vào ngân sách nhà nước, xác định cơ cấu chi phí và sử dụng có hiệu quả cao số lợi nhuận thu được
3. Yêu cầu của kế toán bán hàng và xác định kết quả kinh doanh
Giám sát chặt chẽ hàng hóa tiêu thụ trên tất cả các phương tiện: số lượng, chất lượng,… Tránh hiện tượng mất mát hư hỏng hoặc tham ô lãng phí, kiểm tra tính hợp lý của các khoản chi phí, đồng thời phân bổ chính xác cho đúng hàng hóa để xác định kết quả kinh doanh. Phải quản lý chặt chẽ tình hình thanh toán của khách hàng yêu cầu thanh toán đúng hình thức và thời gian tránh mất mát ứ đọng vốn

II. Kế toán chi phí bán hàng
1. Nội dung chi phí bán hàng
Chi phí bán hàng là khoản chi phí phát sinh liên quan đến hoạt động tiêu thụ hàng hóa. Nó gồm các khoản chi phí sau:
Chi phí nhân công bán hàng: là các khoản tiền lương, phụ cấp phải trả cho nhân viên,… và các khoản BHXH, BHYT, KPCĐ trên lương theo quy định
2. Tài khoản sử dụng
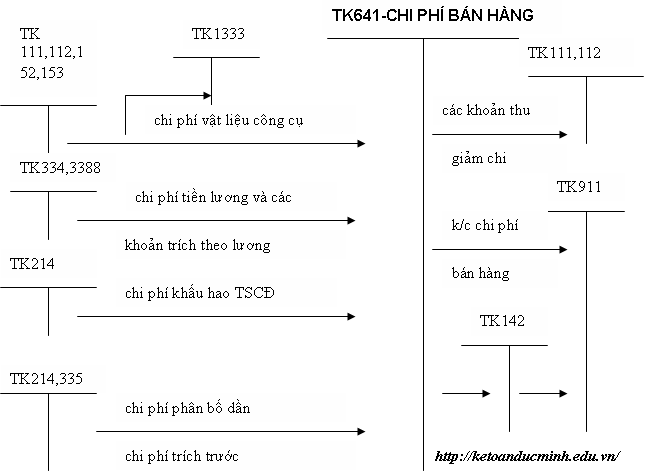
Kế toán sử dụng TK 641- chi phí bán hàng để tập hợp và kết chuyển các chi phí thực tế phát sinh trong quá trình tiêu thụ sản phẩm hàng hóa dịch vụ
TK 641 có 7 tài khoản cấp 2
TK 6411 – Chi phí nhân viên
TK 6412 – Chi phí vật liệu
TK 6413 – Chi phí dụng cụ đồ dùng
TK 6414 – Chi phí khấu hao TSCĐ
TK 6415 – Chi phí bảo hành
TK 6417 – Chi phí dịch vụ mua ngoài
TK 6418 – Chi phí dịch vụ mua ngoài
Sơ đồ: Chi phí bán hàng
3. Kế toán chi phí doanh nghiệp
Đây là khoản chi phí có liên quan đến hoạt động của từng doanh nghiệp, không thể tách riêng ra được cho bất kỳ hoạt động nào chi phí quản lý doanh nghiệp bao gồm các khoản chi phí sau:
Chi phí nhân viên quản lý
Chi phí vật liệu quản lý
Chi phí đồ dùng văn phòng
Chi phí khấu hao TSCĐ
Thuế và lệ phí
Chi phí dự phòng
Chi phí dịch vụ mua ngoài
Chi phí bằng tiền khác
Tài khoản sử dụng:
Kế toán sử dụng TK 642 – Chi phí QLDN để phản ánh tập hợp và kết chuyển của chi phí QLDN hành chính và các chi phí khác liên quan đến hoạt động chung của doanh nghiệp
TK 642 có 8 tài khoản cấp 2:
TK 6421 – Chi phí nhân viên quản lý
TK 6422 – Chi phí vật liệu quản lý
TK 6423 – Chi phí đồ dùng văn phòng
TK 6424 – Chi phi khấu hao TSCĐ
TK 6425 – Thuế, phí và lệ phí
TK 6426 – Chi phí dự phòng
TK 6427 – Chi phí dịch vụ mua ngoài
TK 6428 – Chi phí bằng tiền khác
Ngoài ra kế toán còn sử dụng một số tài khoản liên quan khác như: TK 111, TK 112, TK 331,…
Phương pháp các nghiệp vụ kế toán chủ yếu và QLDN được thể hiện theo sơ đồ sau:

Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


