

Trả lời nhanh
Kê khai thiếu hoá đơn đầu ra phải khai bổ sung vào kỳ tính thuế phát sinh hoá đơn đó, bổ sung chỉ tiêu 32, 33 rồi xử lý theo chỉ tiêu 40 và 43 trong bản giải trình. Hoá đơn đầu vào bỏ sót được kê khai và khấu trừ bổ sung ở kỳ phát hiện, nhưng phải trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra; hoá đơn kê khai sau khi đã hoàn thuế thì không được khấu trừ.
Ý chính
- Hoá đơn đầu ra bỏ sót: khai bổ sung đúng kỳ phát sinh, cộng thêm vào chỉ tiêu 32, 33
- Chỉ tiêu 40 lớn hơn 0: nộp thêm thuế và tiền chậm nộp do phần mềm tự tính
- Chỉ tiêu 43 lớn hơn 0 nhập vào chỉ tiêu [38]; nhỏ hơn 0 nhập vào chỉ tiêu [37] của kỳ hiện tại
- Hoá đơn đầu vào bỏ sót: khai bổ sung ở kỳ phát hiện, trước khi có quyết định kiểm tra, thanh tra
- Hoá đơn đầu vào kê khai sau khi đã hoàn thuế GTGT thì không được khấu trừ
Theo quy định tại thời điểm đăng bài (23/07/2016); chính sách có thể đã thay đổi.
1. Trường hợp kê khai thiếu hóa đơn đầu ra
Hóa đơn đầu ra xuất bán phát sinh kỳ nào thì thực hiện khai bổ sung, điều chỉnh kỳ tính thuế phát sinh hóa đơn đó theo quy định
Ví dụ: Công ty đào tạo kế toán Đức Minh tại kỳ tính thuế quý 1/2016 kê khai số thuế GTGT còn được chuyển sang kỳ sau là 2.500.000đ. Tuy nhiên, đến kỳ kê khai thuế quý 2/2016 kế toán mới phát hiện ra kê khai thiếu 1 hóa đơn đầu ra ngày 31/01/2016, tiền hàng là 20.000.000- VAT 10%: 2.000.000đ.
- Lúc này công ty phải thực hiện kê khai bổ sung, điều chỉnh lại thuế GTGT của quý 1/2016
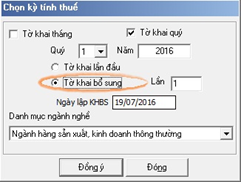
Bước 1: Vào tờ khai quý 1/2016 -> chọn tờ khai bổ sung -> Đồng ý
Bước 2: Bổ sung lại chỉ tiêu 32, 33
Cụ thể: Lấy số tiền hiện tại đang có trên chỉ tiêu 32 cộng thêm vào đó 20.000.000. Lấy số tiền thuế hiện có trên chỉ tiêu 33 cộng thêm 2.000.000 tiền thuế.
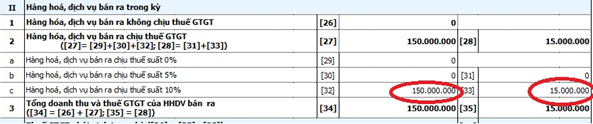
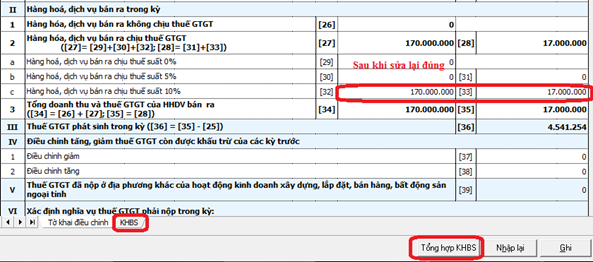
Bước 3: Nhập xong số tiền thì click chọn : “Tổng hợp KHBS”
Sau đó click chọn sang Phụ lục “KHBS” để xử lý số liệu sau khi khai bổ sung
Sang phần “ Giải trình khai bổ sung, điều chỉnh” các bạn chỉ cần quan tâm đến 2 chỉ tiêu 40 và 43, cụ thể như sau:
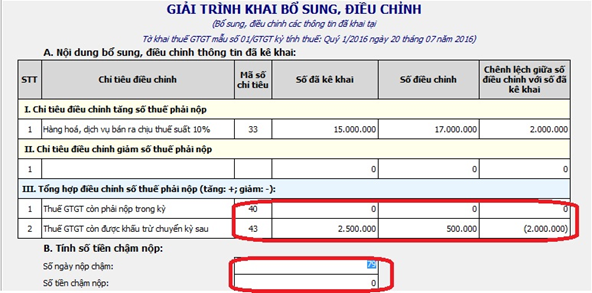
Ở cột Chênh lệch giữa số điều chỉnh với số đã kê khai:
- Nếu chỉ tiêu 40 > 0: Có nghĩa là số tiền thuế phải nộp tăng lên
Cách xử lý: Đi nộp số tiền thuế đó và tiền phạt chậm nộp tiền thuế (Phần mềm đã tự tính số ngày chậm nộp và số tiền phạt ở dưới phần B trên Bản giải trình)
- Nếu chỉ tiêu 40 < 0: Có nghĩa là số tiền thuế phải nộp giảm đi
Cách xử lý: Các bạn tự theo dõi bên ngoài và bù trừ với số tiền thuế phải nộp của các kỳ tiếp theo hoặc được hoàn thuế.
Lưu ý: Không được nhập vào Chỉ tiêu [38] của kỳ hiện tại.
- Nếu chỉ tiêu 43 > 0: Có nghĩa là số thuế GTGT được khấu trừ tăng lên
Cách xử lý: Nhập số tiền thuế đó vào Chỉ tiêu [38] của kỳ hiện tại.
- Nếu chỉ tiêu 43 < 0:Có nghĩa là số thuế GTGT được khấu trừ bị giảm đi
Cách xử lý: Nhập số tiền thuế đó vào Chỉ tiêu [37] của tờ khai thuế GTGT của kỳ hiện tại.
Cùng với ví dụ bên trên, sau khi điều chỉnh xong thì xuất hiện chỉ tiêu 43: (2.000.000) Cách xử lý: Nhập số tiền 1.000.000 đó vào Chỉ tiêu [37] của tờ khai thuế GTGT quý 2/2016. (kỳ hiện tại)
2. Trường hợp kê khai thiếu hóa đơn đầu vào
Khi bạn phát hiện được hóa đơn bỏ sót kỳ nào thì tiến hành kê khai và khấu trừ bổ sung bình thường tại kỳ tính thuế phát hiện hóa đơn bỏ sót nhưng phải trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định, kiểm tra thuế, thanh tra thuế tại trụ sở người nộp thuế.
Lưu ý:
Những hóa đơn đầu vào kê khai sau khi được hoàn thuế GTGT thì sẽ không được khấu trừ.
VD: Năm 2015 bỏ sót 2 tờ hóa đơn đầu vào. Ngày 20/3/2016 thì có quyết định được hoàn thuế GTGT (từ tháng 2/2015 - 12/2015).
Như vậy: Nếu các bạn kê khai những hóa đơn đầu vào đó sau quý 1/2016 thì sẽ không được khấu trừ (Vì làm thủ tục hoàn thuế trước khi kê khai, các bạn phải kê khai trước khi làm thủ tục hoàn thuế thì sẽ được khấu trừ).
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


