

Trả lời nhanh
Cơ sở kinh doanh nộp thuế GTGT theo phương pháp khấu trừ ghi thuế suất “8%” trên hóa đơn GTGT khi bán hàng hóa, dịch vụ được giảm thuế. Cơ sở tính thuế theo tỷ lệ % trên doanh thu ghi đủ tiền hàng ở cột “Thành tiền”, dòng cộng tiền hàng ghi theo số đã giảm 20% tỷ lệ, kèm ghi chú theo Nghị quyết 43/2022/QH15. Phải lập hóa đơn riêng cho hàng hóa, dịch vụ được giảm, nếu không thì không được giảm thuế.
Ý chính
- Phương pháp khấu trừ: ghi thuế suất “8%” trên hóa đơn GTGT
- Phương pháp tỷ lệ % trên doanh thu: cột Thành tiền ghi đủ tiền hàng trước khi giảm
- Dòng cộng tiền hàng ghi theo số đã giảm 20% tỷ lệ %, kèm ghi chú theo Nghị quyết 43/2022/QH15
- Phải lập hóa đơn riêng cho hàng hóa, dịch vụ được giảm thuế, nếu không thì không được giảm
- Hóa đơn đã lập sai mức thuế: lập biên bản và hóa đơn điều chỉnh; kê khai theo Mẫu 01 Phụ lục IV
Theo quy định tại thời điểm đăng bài (10/03/2022); chính sách có thể đã thay đổi.
- Đối với cơ sở kinh doanh tính thuế GTGT theo phương pháp khấu trừ:
Khi lập hoá đơn GTGT cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế GTGT, tại dòng thuế suất thuế GTGT ghi “8%”; tiền thuế GTGT; tổng số tiền người mua phải thanh toán.
Căn cứ hóa đơn GTGT, cơ sở kinh doanh bán hàng hóa, dịch vụ kê khai thuế GTGT đầu ra, cơ sở kinh doanh mua hàng hóa, dịch vụ kê khai khấu trừ thuế GTGT đầu vào theo số thuế đã giảm ghi trên hóa đơn GTGT.
- Đối với Cơ sở kinh doanh (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) tính thuế GTGT theo phương pháp tỷ lệ % trên doanh thu, khi lập hoá đơn bán hàng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế GTGT:
+ Tại cột “Thành tiền”: ghi đầy đủ tiền hàng hóa, dịch vụ trước khi giảm;
+ Tại dòng “Cộng tiền hàng hóa, dịch vụ” ghi theo số đã giảm 20% mức tỷ lệ % trên doanh thu;
+ Đồng thời ghi chú: “đã giảm... (số tiền) tương ứng 20% mức tỷ lệ % để tính thuế GTGT theo Nghị quyết 43/2022/QH15”.
Lưu ý: Cơ sở kinh doanh phải lập hóa đơn riêng cho hàng hóa, dịch vụ được giảm thuế GTGT. Trường hợp cơ sở kinh doanh không lập hóa đơn riêng cho hàng hóa, dịch vụ được giảm thuế GTGT thì không được giảm thuế GTGT.
Trường hợp cơ sở kinh doanh đã lập hóa đơn và đã kê khai theo mức thuế suất hoặc mức tỷ lệ % để tính thuế GTGT chưa được giảm theo quy định tại Nghị định 15/2022 thì người bán và người mua phải lập biên bản hoặc có thỏa thuận bằng văn bản ghi rõ sai sót, đồng thời người bán lập hóa đơn điều chỉnh sai sót và giao hóa đơn điều chỉnh cho người mua. Căn cứ vào hóa đơn điều chỉnh, người bán kê khai điều chỉnh thuế đầu ra, người mua kê khai điều chỉnh thuế đầu vào (nếu có).
Trường hợp cơ sở kinh doanh hàng hóa, dịch vụ thuộc đối tượng được giảm thuế GTGT đã phát hành hóa đơn đặt in dưới hình thức vé có in sẵn mệnh giá chưa sử dụng hết (nếu có) và có nhu cầu tiếp tục sử dụng thì cơ sở kinh doanh thực hiện đóng dấu theo giá đã giảm 2% thuế suất thuế GTGT hoặc giá đã giảm 20% mức tỷ lệ % bên cạnh tiêu thức giá in sẵn để tiếp tục sử dụng.
Cơ sở kinh doanh thực hiện kê khai các hàng hóa, dịch vụ được giảm thuế GTGT theo Mẫu số 01 tại Phụ lục IV ban hành kèm theo Nghị định 15/2022 cùng với Tờ khai thuế GTGT.
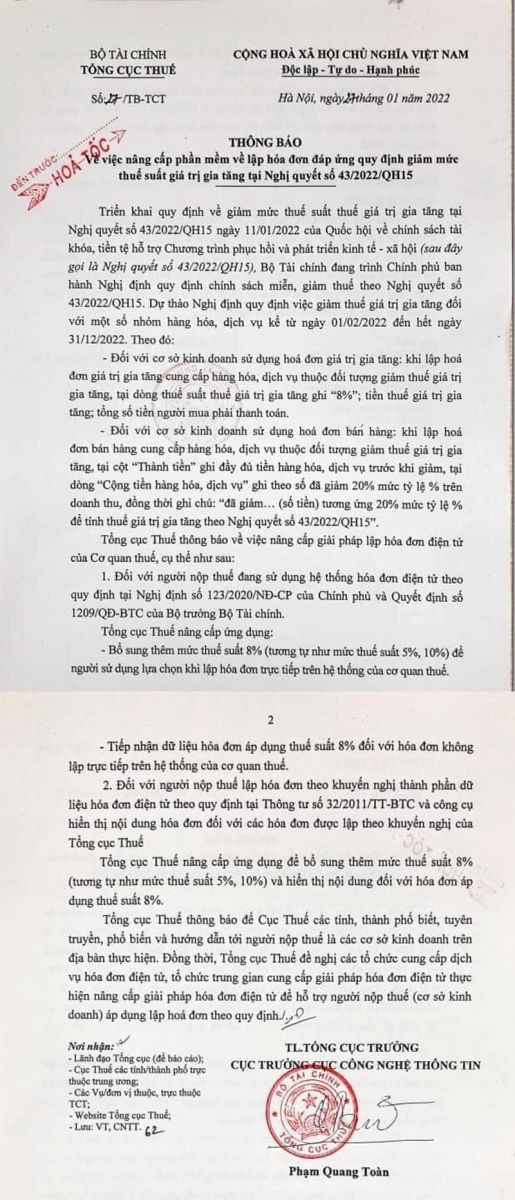
Tổng cục Thuế cũng đã có Thông báo 27/TB-TCT ngày 27/01/2022 về việc nâng cấp phần mềm lập hóa đơn GTGT đáp ứng quy định giảm mức thuế suất GTGT tại Nghị quyết 43/2022/QH15 như sau:
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
>>> Chính thức giảm thuế GTGT xuống 8% từ ngày 01/7/2025 đến hết 31/12/2026
>>> Nghị định 180/2024/NĐ-CP về giảm thuế GTGT từ 01/01/2025
>>> Hướng dẫn lập hóa đơn giảm thuế GTGT 8% năm 2022 trong năm 2023
Căn cứ pháp lý
- Nghị quyết 43/2022/QH15
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


