

Trả lời nhanh
Khi nộp tờ khai thuế môn bài, ghi Nợ TK 6425/Có TK 3338 theo Thông tư 200, hoặc Nợ TK 6422/Có TK 3338 theo Thông tư 133; khi nộp tiền ghi Nợ TK 3338/Có TK 111, 112. Chi nhánh hạch toán phụ thuộc không có vốn đăng ký nộp 1.000.000đ, doanh nghiệp thành viên hạch toán độc lập nộp 2.000.000đ. Hạn nộp tờ khai và thuế môn bài năm là ngày 30 tháng 01, theo quy định tại thời điểm bài viết (2017).
Ý chính
- Hạch toán
- Mức thuế phải đóng: Kê khai + nộp thuế môn bài
- Thời hạn nộp tờ khai và thuế môn bài
Theo quy định tại thời điểm đăng bài (09/09/2017); chính sách có thể đã thay đổi.
1. Hạch toán
– Chi phí thuế Môn bài khi nộp tờ khai:
+ Theo Thông tư 200:
Nợ TK 6425 – Thuế, phí và lệ phí
Có TK 3338 – Các loại thuế khác
+ Theo Thông tư 133 và Quyết định 48/2006 QD-BTC
Nợ TK 6422 – Chi phí quản lý Doanh nghiệp
Có TK 3338 – Các loại thuế khác
– Khi nộp tiền thuế môn bài (Dựa vào giấy nộp tiền vào ngân sách)
Nợ TK 3338
Có TK 111/ TK 112
2. Mức thuế phải đóng: Kê khai + nộp thuế môn bài
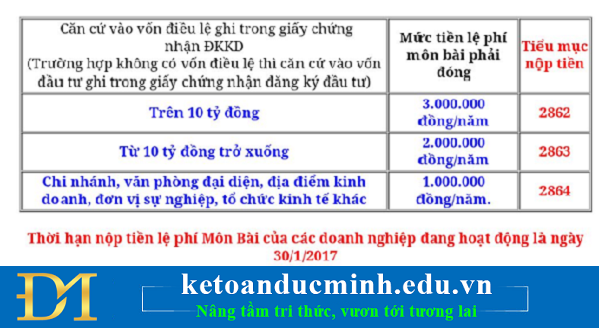
Hướng dẫn kết chuyển và hạch toán thuế môn bài đầu năm tài chính
Thuế môn bài cho các chi nhánh:
– Các chi nhánh hạch toán phụ thuộc không có vốn đăng ký: 1.000.000đ
– Các doanh nghiệp thành viên hạch toán độc lập: 2.000.000 đ
*Lưu ý:
– Trường hợp Doanh nghiệp có đơn vị trực thuộc (chi nhánh, cửa hàng…) kinh doanh ở cùng địa phương cấp tỉnh thì Doanh nghiệp thực hiện nộp thuế môn bài, tờ khai thuế môn bài (đối với trường hợp có thay đổi mức thuế môn bài) của các đơn vị trực thuộc đó cho cơ quan thuế quản lý trực tiếp của Doanh nghiệp.
– Trường hợp Doanh nghiệp có đơn vị trực thuộc ở khác địa phương cấp tỉnh nơi Doanh nghiệp có trụ sở chính thì đơn vị trực thuộc thực hiện nộp thuế môn bài, tờ khai thuế môn bài (đối với trường hợp có thay đổi mức thuế môn bài) của đơn vị trực thuộc cho cơ quan thuế quản lý trực tiếp của đơn vị trực thuộc.
3. Thời hạn nộp tờ khai và thuế môn bài
– Trường hợp người nộp thuế mới ra hoạt động kinh doanh: thì khai thuế môn bài chậm nhất là ngày cuối cùng của tháng bắt đầu hoạt động sản xuất kinh doanh.
– Trường hợp người nộp thuế mới thành lập cơ sở kinh doanh nhưng chưa hoạt động sản xuất kinh doanh: thì phải khai thuế môn bài trong thời hạn 30 (ba mươi) ngày, kể từ ngày cấp giấy chứng nhận đăng ký kinh doanh và đăng ký thuế hoặc ngày cấp giấy chứng nhận đăng ký doanh nghiệp.
– Thời hạn nộp Tờ khai thuế môn bài (trường hợp phải nộp tờ khai) và nộp thuế môn bài năm chậm nhất là ngày 30 tháng 01 năm tài chính hiện hành.
Bạn đọc có thể tham khảo các bài viết có liên quan
>>> Các Quy Định Chung Về Khai Và Tính Thuế Môn Bài Phải Nộp
>>> Tổng hợp những điểm “mới nhất” về mức thu lệ phí môn bài áp dụng từ năm 2017
>>> Lệ phí môn bài 2017 có gì mới?
>>> Thủ tục kê khai thuế môn bài
Kế toán Đức Minh chúc bạn đọc thành công!
-Huyen Babi-
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


