
Trả lời nhanh
Với đơn vị tính thuế GTGT theo phương pháp khấu trừ, hóa đơn bán hàng thông thường (không phải hóa đơn GTGT) không kê khai vào bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào mẫu 01-2/GTGT. Hóa đơn này nếu đáp ứng điều kiện của Luật thuế TNDN thì được tính vào chi phí được trừ. Khi nhận hóa đơn, hạch toán Nợ TK 152, 153, 156, 211, 242, 642 theo tổng giá trị/Có TK 111, 331 theo hướng dẫn tại thời điểm bài viết (2015).
Ý chính
- Hóa đơn bán hàng thông thường không kê khai vào bảng kê mua vào mẫu 01-2/GTGT
- Căn cứ Công văn 736/CT-TTHT (2013) của Cục thuế Lào Cai và Công văn 3430/TCT-KK
- Nếu đủ điều kiện theo Luật thuế TNDN, khoản chi được tính trừ khi xác định thu nhập chịu thuế
- Hạch toán: Nợ TK 152, 153, 156, 211, 242, 642 theo tổng giá trị
- Đối ứng Có TK 111 hoặc 331 theo tổng giá trị thanh toán
Theo quy định tại thời điểm đăng bài (11/06/2015); chính sách có thể đã thay đổi.
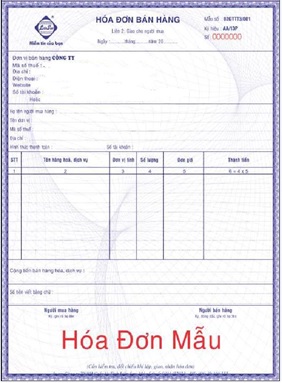
Với các đơn vị tính thuế GTGT theo phương pháp khấu trừ thì các kế toán thường thắc mắc là: Khi nhận được hóa đơn bán hàng (không phải hóa đơn GTGT) thì có kê khai lên tờ khai thuế không? Trả lời những vướng mắc trên thì Kế Toán Đức Minh sẽ đưa ra 1 số văn bản sau:
Công văn số 736/CT-TTHT ngày 04/5/2013 của Cục thuế tỉnh Lào Cai hướng dẫn về kê khai hoá đơn thông thường:
“- Đối với các số hóa đơn bán hàng thông thường (không phải hóa đơn GTGT) thì Công ty không kê khai vào Bảng kê hoá đơn, chứng từ hàng hóa, dịch vụ mua vào mẫu 01-2/GTGT. Hoá đơn này, nếu đáp ứng được các điều kiện theo quy định tại Luật thuế Thu nhập doanh nghiệp thì Công ty được tính trừ khi xác định thu nhập chịu thuế khi tính thuế TNDN.”
Công văn số 3430/TCT-KK về việc kê khai hóa đơn bán hàng
“1. Về việc hướng dẫn kê khai đối với hóa đơn bán hàng thông thường
Hóa đơn bán hàng thông thường (không phải hóa đơn GTGT) không nên kê vào bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào (mẫu 01-2/GTGT) đối với người nộp thuế GTGT theo phương pháp khấu trừ.
- Cách định khoản khi doanh nghiệp nhận được hóa đơn bán hàng thông thường:
Nợ tk 152;153;156;211;242,642...: tổng giá trị
Có tk 111; 331: tổng giá trị
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
>>> Hóa đơn bán hàng không VAT có phải kê khai thuế, có được hạch toán vào chi phí không?
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


