
Trả lời nhanh
Hóa đơn bán hàng dự trữ quốc gia có ba hình thức: hóa đơn tự in, hóa đơn điện tử và hóa đơn đặt in. Đơn vị dự trữ được tự in hóa đơn nếu đã có mã số thuế, có thiết bị in và lập hóa đơn, là đơn vị kế toán có phần mềm bán hàng gắn với phần mềm kế toán, và không bị phạt vi phạm thuế từ 50 triệu đồng trở lên, theo Thông tư 16/2012/TT-BTC (2012).
Ý chính
- Ba hình thức hóa đơn: tự in, điện tử, đặt in
- Điều kiện tự in: đã được cấp mã số thuế
- Cần thiết bị đảm bảo in và lập hóa đơn khi xuất, bán hàng
- Phần mềm bán hàng gắn với phần mềm kế toán, dữ liệu tự động chuyển vào
- Tổng tiền phạt vi phạm thuế dưới 50 triệu đồng trong 365 ngày
- Thông tư 16/2012/TT-BTC có hiệu lực từ 26/03/2012
Theo quy định tại thời điểm đăng bài (12/04/2012); chính sách có thể đã thay đổi.
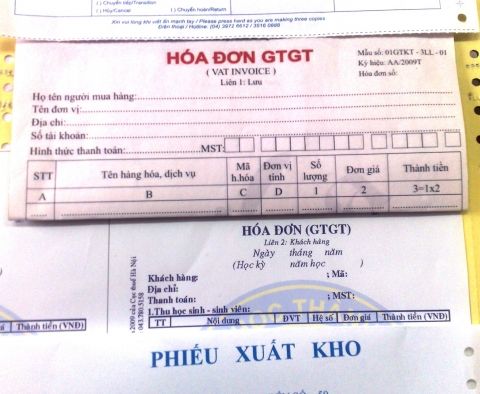
Hướng dẫn hóa đơn bán hàng dự trữ quốc gia. Hoá đơn bán hàng sẽ được thể hiện dưới 3 hình thức là: Hoá đơn tự in; Hoá đơn điện tử và Hoá đơn đặt in.
Ngoài những nội dung bắt buộc ghi trên hóa đơn như Tên loại hoá đơn; Ký hiệu mẫu số; Tên liên hóa đơn; Số thứ tự; Tên, địa chỉ, số tài khoản, mã số thuế; Người mua, đơn vị bán… thì Các đơn vị dự trữ được tự in hoá đơn bán hàng dự trữ quốc gia để phục vụ hoạt động xuất, bán hàng dự trữ quốc gia nếu đủ các điều kiện sau:
- Đã được cấp mã số thuế;
- Có hệ thống thiết bị (máy tính, máy in, máy tính tiền) đảm bảo cho việc in và lập hoá đơn khi xuất, bán hàng dự trữ quốc gia
- Là đơn vị kế toán theo quy định của Luật Kế toán và có phần mềm xuất, bán hàng dự trữ quốc gia gắn liền với phần mềm kế toán, đảm bảo dữ liệu của hoá đơn được tự động chuyển vào phần mềm (hoặc cơ sở dữ liệu) kế toán tại thời điểm lập;
- Không bị xử phạt vi phạm pháp luật (VPPL) về thuế hoặc đã bị xử phạt và đã chấp hành xử phạt VPPL về thuế mà tổng số tiền phạt VPPL về thuế dưới 50 triệu đồng trong vòng 365 ngày tính liên tục kể từ ngày thông báo phát hành hoá đơn tự in lần đầu trở về trước.
Các nội dung trên được quy định chi tiết tại Thông tư 16/2012/TT-BTC và có hiệu lực thi hành từ ngày 26/03/2012.
Theo thuvienphapluat.vn
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
>>> Hóa đơn bán hàng là gì? - Tìm hiểu về hóa đơn bán hàng
Căn cứ pháp lý
- Thông tư 16/2012/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


