
Trả lời nhanh
Để nhớ nhanh hệ thống tài khoản kế toán, nên học thuộc theo từng loại tài khoản thay vì cả bảng danh mục cùng lúc, và chưa học tài khoản cấp 2 ở lượt đầu để tránh rối. Ví dụ loại TK 1 có 24 tài khoản, trong đó nhóm 11 là các loại tiền quan trọng nhất, cần thuộc 111, 112, 113. Sau mỗi loại, nên đọc nhẩm không nhìn sách và vận dụng vào định khoản nghiệp vụ.
Ý chính
- Học thuộc theo từng “Loại TK”, tránh học cả Bảng danh mục một lúc
- Học “đi đôi với hành”
- Cách sử dụng tài khoản cho dễ nhớ
- Các nguyên tắc kế toán căn bản
Theo quy định tại thời điểm đăng bài (20/12/2013); chính sách có thể đã thay đổi.
Trên thực tế thì những tài khoản kế toán này lại không chỉ đơn thuần là những con số, bạn không thế nhớ nó một cách máy móc mà bạn còn phải biết vận dụng nó vào các nghiệp vụ kinh tế phát sinh và sử dụng các tài khoản này để ghi lại những nghiệp vụ ấy. Và đặc biết, khi nắm được bảng hệ thống tài khoản kế toán như nằm lòng thì đối với các bạn, môn "Nguyên lý kế toán" sẽ trở nên dễ dàng đến mức không thể tin nổi!
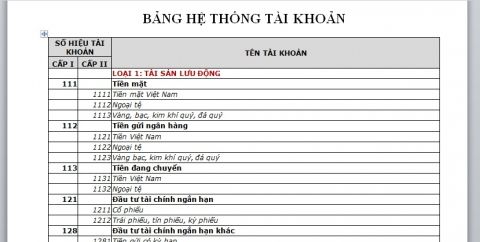
Để giúp các bạn Nhớ nhanh Bảng hệ thống tài khoản kế toán một cách hiệu quả, KẾ TOÁN ĐỨC MINH xin chia sẻ tới các bạn học viên cách học, cách nhớ nhanh - chính xác nhất chỉ với hai công việc đơn giản mà lại không mất nhiều thời gian:
1. Học thuộc theo từng “Loại TK”, tránh học cả Bảng danh mục một lúc.
Ví dụ; Bạn bắt đầu học Loại TK 1: “Tài sản ngắn hạn” loại này có 24 TK bắt đầu bằng số 1; trong đó 11 là các loại tiền (quan trọng nhất); bạn sẽ có 3 TK phải thuộc: 11(1), 11(2), 11(3). Bạn không nên học cả TK cấp 2 (1111,1112…) làm rối trí, việc này sẽ học lại đợt 2.
Tương tự như vậy, sau khi học từng loại; bạn đọc nhẩm không nhìn vào sách, cố mà thuộc lòng như học hát vậy.
Có thể tóm tắt lại như sau
|
TK đầu 1: |
Là tài khoản Tài sản ngắn hạn (Tiền) |
|
TK đầu 2: |
Là tài khoản Tài sản dài hạn (chi phí dài hạn và tài sản cố định) |
|
TK đầu 3: |
Là tài khoản Nợ phải trả, các khoản phải nộp |
|
TK đầu 4: |
Là tài khoản Nguồn vốn chủ sở hữu |
|
TK đầu 5, 7 : |
Là tài khoản Doanh thu và Doanh thu khác |
|
TK đầu 6, 8: |
Là tài khoản Chi phí và chi phí khác |
|
TK đầu 9 : |
Là tài khoản xác định kết quả kinh doanh (Tập hợp chi phí và doanh thu |
Ta có thể nhóm lại thành từng nhóm cho dễ nhớ như sau:
Tài khoản Tài sản gồm: Tài khoản đầu 1 + 2
Tài khoản Nguồn vốn gồm: Tài khoản đầu 3 + 4
Tài khoản Doanh thu gồm: Tài khoản đầu 5 + 7
Tài khoản Chi Phí gồm: Tài khoản đầu 6 + 8
Tài khoản xác định kết quả kinh doanh: Tài khoản 911
Chú ý:
– TK đầu 5 và tk 7 mang tính chất tương tự tk NGUỒN VỐN
– TK đầu 6 và tk đầu 8 mang tính chất tương tự tk TÀI SẢN
Chung quy ra ta có thể thấy điểm chung là:
Tài khoản Tài sản sẽ gồm: Tài khoản đầu 1 + 2 + 6 + 8
Tài khoản Nguồn Vốn sẽ gồm: Tài khoản đầu 3 + 4 + 5 +7
Tài khoản Xác định kết quả kinh doanh: Đơn giản là tài khoản 911
Ta có thể xem thêm những ví dụ cho dễ hiểu:
Những tài khoản Tài sản (TK đầu 1,2,6,8):
Khi phát sinh tăng: Ghi Nợ
Khi phát sinh giảm: Ghi Có
VD: Rút 1.000.000.000.000 VND trong tài khoản ngân hàng về nhập quỹ tiền mặt
>>>> Nợ TK 111 : 1.000.000.000.000 VND
Có TK 112 : 1.000.000.000.000 VND
Những tài khoản Nguồn vốn (3,4,5,7):
Khi phát sinh tăng: Ghi bên Có
Khi phát sinh giảm: Ghi bên Nợ
VD: Mua 1 tỷ tiền hàng hóa chưa trả người bán, giá chưa thuế VAT:
>>>> Nợ TK 156: 1.100.00.000 VND
Có TK 331: 1.000.00.000 VND
Có TK 1331: 100.000.000 VND
Tài khoản 911 là tTK chuyên dùng để tập hợp chi phí và doanh thu ( để xác định kết quả kinh doanh cuối cùng)
2. Học “đi đôi với hành”
Bạn học đến đâu cố gắng tự ra ví dụ để thực hành. Điều này giúp bạn liên kết quan hệ đối ứng của các TK sẽ làm bạn nhớ rất lâu. Ví dụ: "Nộp tiền mặt vào ngân hàng" bạn sẽ liên kết được giữa TK 112 (ghi Nợ) và TK 111 (ghi Có)…
3. Cách sử dụng tài khoản cho dễ nhớ:
- Các tài khoản loại 1,2,6,8: Khi Phát sinh tăng ta ghi bên Nợ, Phát sinh giảm ghi bên Có
- Các tài khoản loại 3,4,5,7: Khi Phát sinh giảm ta ghi bên Nợ, Phát sinh tăng ghi bên Có
- Tài khoản có chữ số cuối cùng là 8: Tài khoản khác thuộc loại đó ví dụ 138, 338
- Các tài khoản có chữ số cuối cùng là 9: các TKdự phòng như TK 159, 129
- Riêng TK 214, 129… cùng một số tài khoản loiạ đặc biệt được hạch toán khác với TK cùng loại
- Phản ánh các phát sinh trên TK ta nên theo dõi theo cấu trúc Nợ, Có, hoặc tài khoản chữ ( T )
4. Các nguyên tắc kế toán căn bản:
Kế toán doanh nghiệp thông qua hệ thống tài khoản kế toán ( TK tài sản và TK nguồn vốn)
- Tổng tài sản luôn luôn bằng tổng nguồn vốn
- Tài sản tăng thì nguồn vốn cũng tăng và ngược lại
- Số dư cuối kỳ = Số dư đầu kỳ + Phát sinh tăng trong kỳ – Phát sinh giảm trong kỳ.
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


