

Trả lời nhanh
Đầu năm tài chính, kế toán kết chuyển lãi lỗ dựa trên TK 421, gồm TK 4211 (lợi nhuận chưa phân phối năm trước) và TK 4212 (năm nay). Nếu TK 4212 cuối năm có số dư bên Nợ, tức doanh nghiệp lỗ, ghi Nợ TK 4211, Có TK 4212. Nếu TK 4212 có số dư bên Có, tức lãi, ghi Nợ TK 4212, Có TK 4211.
Ý chính
- Căn cứ kết chuyển là TK 421, gồm TK 4211 (năm trước) và TK 4212 (năm nay)
- Xác định lãi lỗ theo số dư TK 4212 trên bảng cân đối số phát sinh của năm trước
- TK 4212 dư Nợ là lỗ: ghi Nợ TK 4211, Có TK 4212
- TK 4212 dư Có là lãi: ghi Nợ TK 4212, Có TK 4211
- Khoản lỗ năm trước chuyển thành số dư bên Nợ TK 4211 khi sang năm mới
Theo quy định tại thời điểm đăng bài (10/12/2015); chính sách có thể đã thay đổi.
Có thể bạn quan tâm:
- Căn cứ để kết chuyển lãi lỗ là dựa trên TK 421
TK 421 có 2 tài khoản cấp 2:
+ 4211: lợi nhuận chưa phân phối năm trước
+ 4212: lợi nhuận chưa phân phối năm nay
- Để xác định được lợi nhuận chưa phân phối năm trước các bạn sẽ dựa vào số dư TK 4212 trên cân đối số phát sinh của năm trước, cụ thể là:
+ Nếu TK 4212 có số dư bên nợ > Doanh nghiệp Lỗ
- Kết chuyển lỗ, kế toán ghi:
Nợ TK 4211: Lợi nhuận chưa phân phối năm trước
Có TK 4212: Lợi nhuận chưa phân phối năm nay
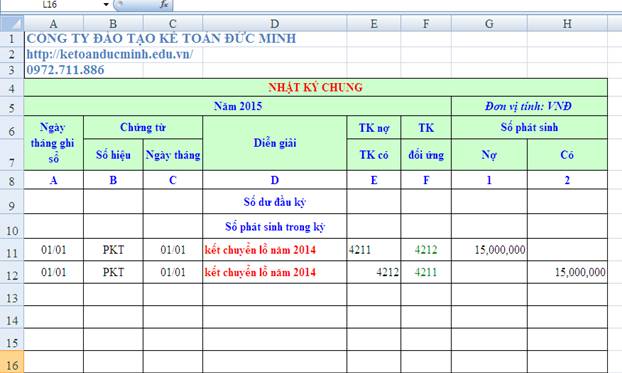
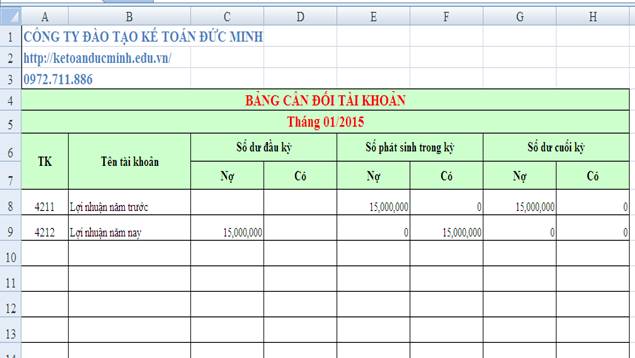
Ví dụ: Năm 2014 trên bảng cân đối số phát sinh TK 4212 có số dư bên nợ là : 15,000,000.
Như vậy có nghĩa là năm 2014 Doanh nghiệp lỗ 15,000,000 đ
Vì năm 2014 số tiền Lỗ là của năm nay nên sẽ có số dư bên Nợ TK 4212, nhưng sang năm 2015 thì số tiền Lỗ ấy sẽ là của năm trước nên sẽ có số bên bên Nợ TK 4211.Chính vì thế nên sang đầu năm 2015 kế toán hạch toán lỗ như sau:
Nợ TK 4211: 15,000,000
Có TK 4212: 15,000,000
+ Nếu TK 4212 có số dư bên có > Doanh nghiệp lãi
- Kết chuyển lãi, kế toán ghi:
Nợ TK 4212: Lợi nhuận chưa phân phối năm nay
Có TK 4211: Lợi nhuận chưa phân phối năm trước
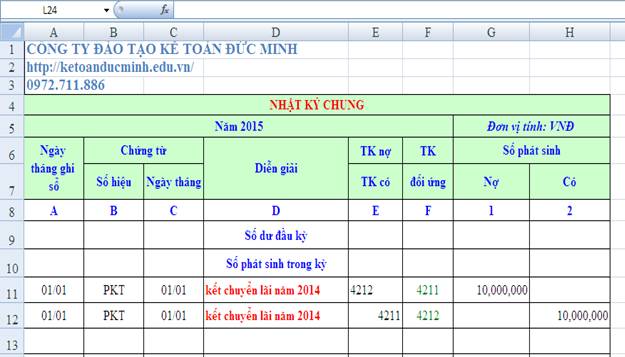
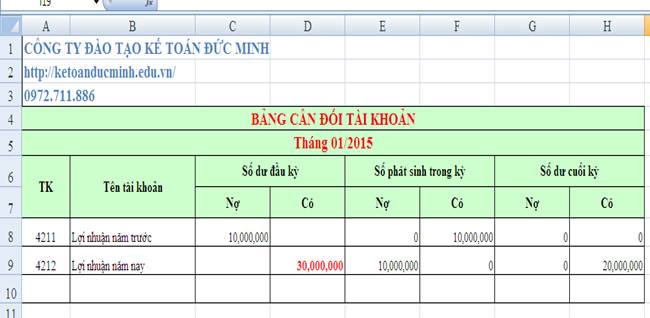
Ví dụ: Năm 2014 trên bảng cân đối số phát sinh TK 4212 có số dư bên có là: 30,000,000. Và TK 4211 có số dư bên nợ là: 10,000,000
Như vậy có nghĩa là năm 2013 DN lỗ 10,000,000 và sang năm 2014 DN lãi 30,000,000. Vì thế nên sang đầu năm 2015 kế toán hạch toán lãi như sau:
Nợ TK 4212: 10,000,000
Nợ TK 4211: 10,000,000
Thông tin thêm về các khóa học tại Kế toán Đức Minh mời các bạn tham khảo:
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


