
Trả lời nhanh
Để kê khai thuế GTGT khấu trừ, mở HTKK 3.3.1, chọn Thuế GTGT, Tờ khai GTGT khấu trừ (01/GTGT) cùng phụ lục PL 01-1/GTGT (bán ra) và PL 01-2/GTGT (mua vào). Theo Thông tư 151/2014/TT-BTC, khai theo quý nếu doanh thu năm trước liền kề từ 50 tỷ đồng trở xuống, trên 50 tỷ thì khai theo tháng. Kỳ không phát sinh hóa đơn vẫn phải nộp tờ khai và tích chỉ tiêu [21].
Ý chính
- Khai theo quý nếu doanh thu năm trước liền kề từ 50 tỷ đồng trở xuống, trên 50 tỷ khai theo tháng
- Doanh nghiệp mới hoạt động khai theo quý, sau đủ 12 tháng xét lại theo doanh thu
- Trên HTKK chọn Thuế GTGT, Tờ khai GTGT khấu trừ (01/GTGT)
- Chọn phụ lục PL 01-1/GTGT (bán ra) và PL 01-2/GTGT (mua vào) để nhập hóa đơn
- Không phát sinh mua bán vẫn phải nộp tờ khai, tích chỉ tiêu [21]
Theo quy định tại thời điểm đăng bài (09/06/2015); chính sách có thể đã thay đổi.
Bước 1: Tải phần mềm HTKK 3.3.1 mới nhất của Tổng cục thuế năm 2015
Bước 2: Vào phần mềm HTKK 3.3.1 nhập các thông tin của doanh nghiệp, hoặc phần mềm đã có sẵn thông tin doanh nghiệp thì tích chọn mã số thuê của doanh nghiệp:
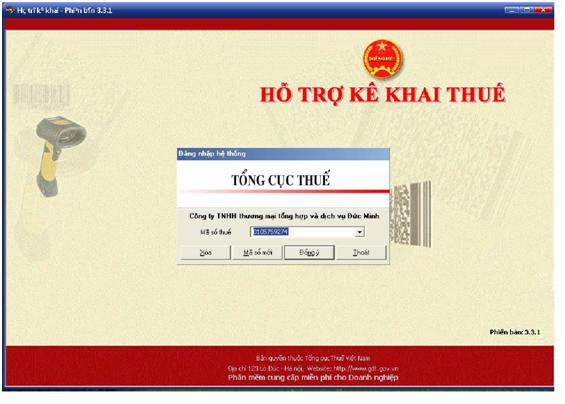
-> nhấn phím đồng ý
-> Hiện ra bảng sau:
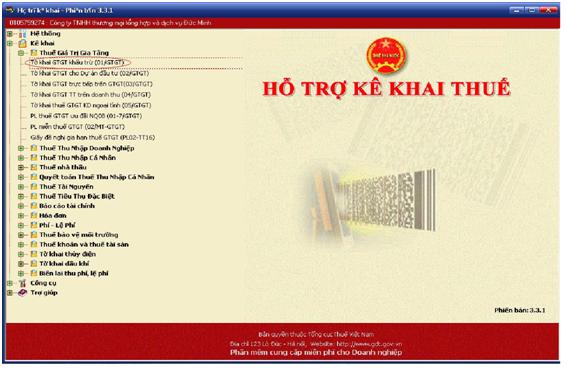
-> Chọn thuế GTGT -> Tờ khai GTGT khấu trừ (01/GTGT)
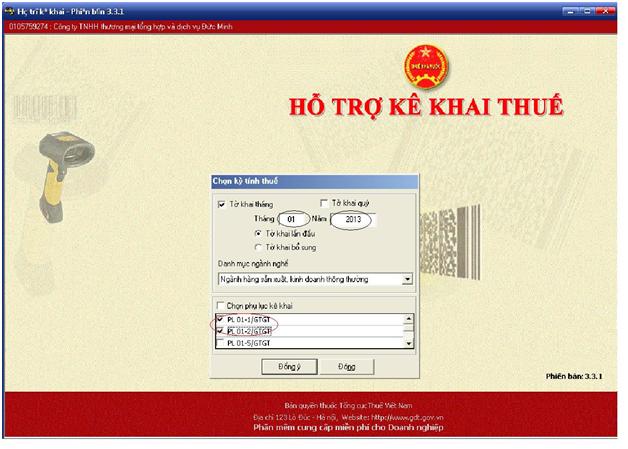
Hiện ra bảng sau
:
Đối tượng kê khai theo quý:
Trích Điều 15, thông tư 151/2014/TT-BTC, áp dụng từ ngày 15/11/2014:
“b) Khai thuế giá trị gia tăng theo quý
b.1) Đối tượng khai thuế GTGT theo quý
Khai thuế theo quý áp dụng đối với người nộp thuế giá trị gia tăng có tổng doanh thu bán hàng hoá và cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống.
Trường hợp người nộp thuế mới bắt đầu hoạt động sản xuất kinh doanh việc khai thuế giá trị gia tăng được thực hiện theo quý. Sau khi sản xuất kinh doanh đủ 12 tháng thì từ năm dương lịch tiếp theo sẽ căn cứ theo mức doanh thu bán hàng hoá, dịch vụ của năm dương lịch trước liền kề (đủ 12 tháng) để thực hiện khai thuế giá trị gia tăng theo tháng hay theo quý.”
- Kê thuế GTGT theo tháng áp dụng đối với người nộp thuế có tổng doanh thu bán hàng của năm trước liền kề lớn hơn 50 tỷ.
Bước 3: chọn tờ khai tháng 01 năm 2013
- Chọn Phụ lục : PL 01-1/GTGT: Bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ bán ra
- Chọn Phụ lục: PL 01-2/GTGT: Bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào
-> Nhấn Đồng ý -> Hiện ra tờ khai:
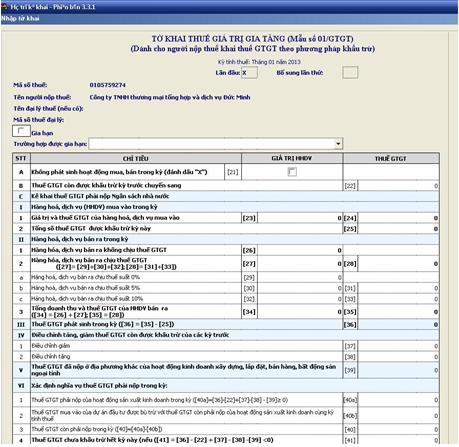
- Nếu trong tháng, trong quý doanh nghiệp không phát sinh bất kỳ hóa đơn nào thì kích vào chỉ tiêu [21]: Không phát sinh hoạt động mua bán trong kỳ
Lưu ý: doanh nghiệp không phát sinh hoạt động mua bán vẫn phải nộp tờ khai.
Bước 4: Cách kê khai
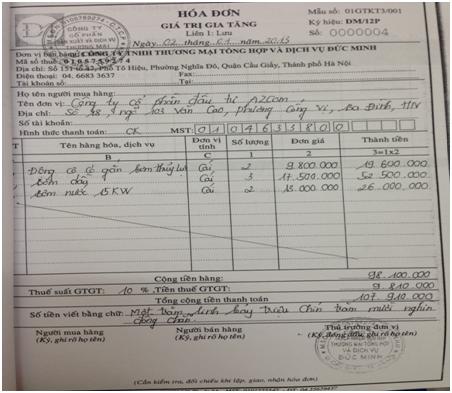
VD: Công ty TNHH Thương mại tổng hợp và dịch vụ Đức Minh trong tháng 1 có hóa đơn như sau:
-> hóa đơn bán ra:
-> hóa đơn mua vào:
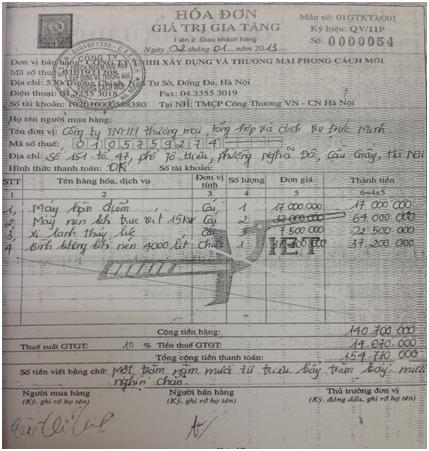
Căn cứ theo 2 hóa đơn trên:
+) Hóa đơn bán ra -> kích chuột sang Phụ lục : PL 01-1/GTGT:
Dựa vào các chỉ tiêu trên hóa đơn kê khai vào mục thuế suất tương ứng:
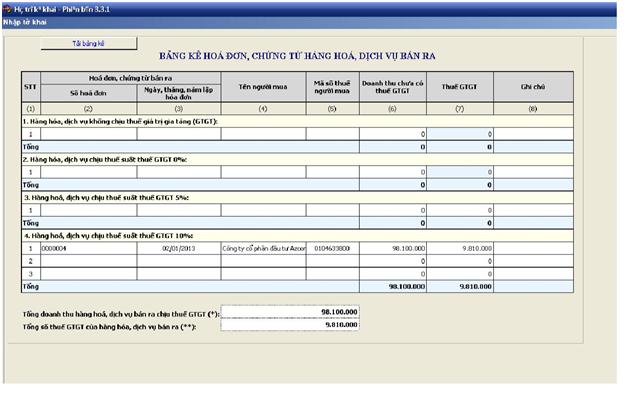
Nhấn phím F5 để thêm dòng, F6 để xóa dòng
-> các mức thuế suất thuế GTGT tham khảo Thông tư 219/2013/TT-BTC.
+) hóa đơn mua vào -> Kích chuột sang phụ lục: PL 01-2/GTGT: Kê khai các chỉ tiêu trên hóa đơn vào các mục tương ứng:
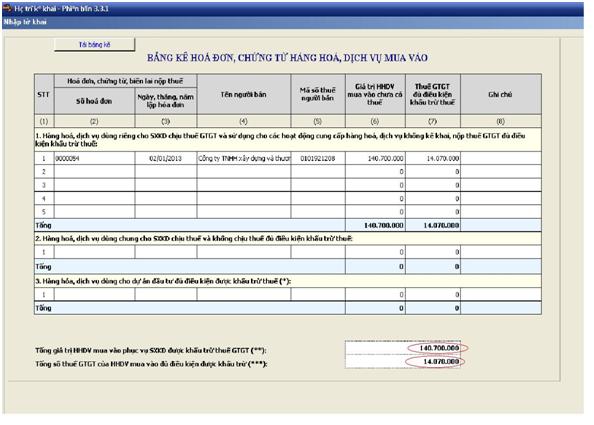
Sau khi kê xong hóa đơn bán ra và mua vào, các chỉ tiêu sẽ hiện lên tờ khai:
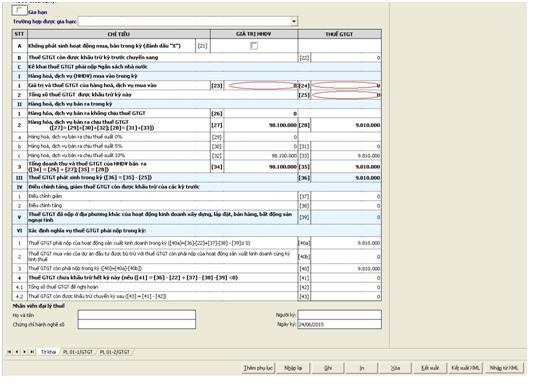
Ø Tổng tiền hàng bán ra : hiện lên chỉ tiêu [27] trên tờ khai thuế
Ø Tổng tiền thuế bán ra: hiện lên chỉ tiêu [28] trên tờ khai thuế
Tổng tiền hàng mua vào và tổng tiền thuế mua vào không tự động nhảy lên tờ khai thuế nên phải tự điền tay dựa theo Phụ lục : PL 01-2/GTGT đã làm
§ Điền tổng tiền hàng mua vào lên chỉ tiêu [23] của tờ khai thuế
§ Điền tổng tiền thuê mua vào lên chỉ tiêu [24] của tờ khai thuế
§ Điền tổng số thuế GTGT được khấu trừ kỳ này lên chỉ tiêu [25] của tờ khai thuế
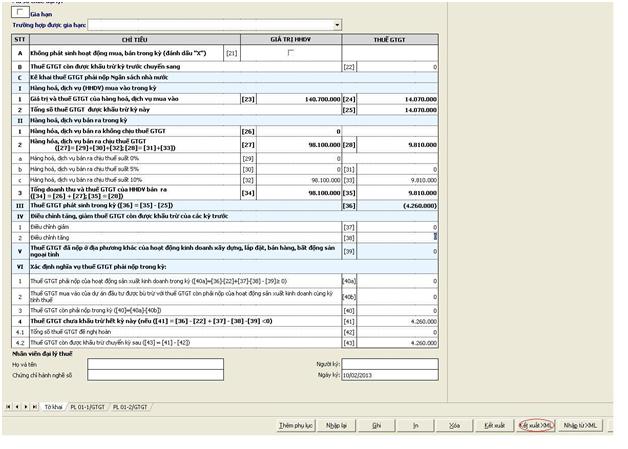
.-> Sau khi kê khai xong ấn ghi để ghi lại thông tin
-> Kết xuất XML để nộp tờ khai cho cơ quan thuế:
§ Tham khảo cách nộp tờ khai thuế GTGT
Thời hạn nộp tờ khai
- Theo tháng: Ngày 20 của tháng sau
- Theo quý: Ngày 30 của tháng sau quý
Căn cứ pháp lý
- Thông tư 151/2014/TT-BTC
- Thông tư 219/2013/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


