
Trả lời nhanh
Bảng cân đối kế toán gồm hai phần là Tài sản và Nguồn vốn, với nguyên tắc tổng tài sản bằng tổng nguồn vốn. Đọc nhanh bảng này để biết quy mô doanh nghiệp qua tổng tài sản, mức tự chủ tài chính qua hệ số nợ (nợ phải trả chia tổng nguồn vốn) và khả năng thanh toán ngắn hạn (tài sản ngắn hạn chia nợ ngắn hạn). Cần xem thêm báo cáo kết quả kinh doanh và lưu chuyển tiền tệ.
Ý chính
- Tổng tài sản bằng tổng nguồn vốn; chỉ tiêu tổng tài sản cho biết quy mô doanh nghiệp
- Tài sản xếp theo tính lỏng giảm dần, chia thành ngắn hạn và dài hạn
- Hệ số nợ = Nợ phải trả / Tổng nguồn vốn, phản ánh mức tự chủ về vốn
- ROA = Lợi nhuận sau thuế / Tổng tài sản; ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu
- Lãi nhưng dòng tiền âm vẫn có thể xảy ra nên cần đọc báo cáo lưu chuyển tiền tệ
Theo quy định tại thời điểm đăng bài (08/11/2014); chính sách có thể đã thay đổi.
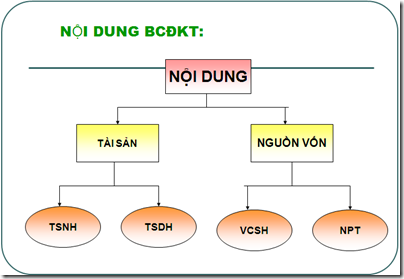
Bảng cân đối kế toán kết cầu làm hai phần chính: Tài Sản và Nguồn vốn.
Nguyên tắc: Tổng tài sản = Tổng Nguồn vốn.
Chỉ tiêu Tổng tài sản cho biết quy mô của doanh nghiệp, khi chỉ tiêu này giảm cần xem xét đến khả năng giảm quy mô sản xuất kinh doanh.
Bên Tài sản chia thành Tài sản ngắn hạn và Tài sản dài hạn, xếp theo thứ tự tính lỏng (khả năng chuyển đổi thành tiền mặt dễ dàng) giảm dần.
Các tài sản cho biết doanh nghiệp đã dùng vốn vào các tài sản gì. Đối với doanh nghiệp sản xuất thông thường thì tài sản dài hạn lớn hơn tài sản ngắn hạn, và ngược lại với các doanh nghiệp thương mại.
Bên nguồn vốn chia thành: Vốn chủ sở hữu và Các khoản nợ phải trả.
Các khoản nợ phải trả bao gồm: ngắn hạn và dài hạn, hình thành từ: Vay ngân hàng, phải trả người bán,…
Vốn chủ sở hữu gồm các nguồn: Vốn đầu tư ban đầu của chủ sở hữu, thặng dư vốn cổ phần, các quỹ,…
Mỗi chỉ tiêu trên Bảng cân đối kế toán số liệu phản ánh tại hai thời điểm Đầu năm và cuối kỳ. Qua đó ta đánh giá được các tài sản và nguồn vốn biến động tăng hay giảm trong kỳ.
Phân tích các hệ số tài chính khi đọc Báo cáo tài chính
Hệ số Nợ = Các khoản nợ phải trả/ Tổng nguồn vốn.
Hệ số này cho ta biết mức độ tự chủ của doanh nghiệp về nguồn vốn. Trong thời kỳ lãi suất ngân hàng cao, nếu hệ số này cao mà do vay nợ từ ngân hàng, thì là điều bất lợi cho doanh nghiệp.
Khả năng thanh toán ngắn hạn = Tài sản ngắn hạn/ Nợ ngắn hạn.
Khả năng thanh toán nhanh = Tổng tài sản ngắn hạn – Hàng tồn kho/ Nợ ngắn hạn
Khi kết hợp với Báo cáo kết quả kinh doanh, ta có thể tính toán được hiệu quả sử dụng vốn của doanh nghiệp thông qua.
Hiệu quả sử dụng tổng nguồn vốn (ROA) = Lợi nhuận sau thuế/ Tổng tài sản.
Hiệu quả sử dụng vốn chủ sở hữu (ROE) = Lợi nhuận sau thuế / Vốn chủ sở hữu.
Khi hệ số Nợ cao sẽ khuếch đại ROE. So sánh hai chỉ tiêu này với các kỳ trước hoặc so sánh với các doanh nghiệp cùng ngành, có thể thấy hiệu quả sử dụng vốn của doanh nghiệp tăng hay giảm,…
Khi xem xét Bảng cân đối kế toán và Báo cáo kết quả kinh doanh cũng cần phải quan tâm đến Báo cáo lưu chuyển tiền tệ.
Báo cáo lưu chuyển tiền tệ cho bạn biết bạn có bao nhiêu tiền vào đầu kỳ và còn lại bao nhiêu vào cuối kỳ. Nó mô tả công ty đã thu và chi bao nhiêu tiền trong một khoảng thời gian cụ thể. Việc sử dụng tiền được ghi thành số âm, và nguồn tiền được ghi thành số dương.
Chỉ tiêu “tiền tồn cuối kỳ” trên Báo cáo lưu chuyển tiền tệ bằng chỉ tiêu "tiền" trong khoản mục “tiền và tương đương tiền” trên Bảng cân đối kế toán.
Thực tế, nhiều doanh nghiệp có kết quả kinh doanh trong kỳ là lãi nhưng luồng tiền thì lại âm.
Vì báo cáo lưu chuyển tiền tệ không thực hiện những phép tính như báo cáo thu nhập. Nếu không có giao dịch bằng tiền, thì hoạt động giao dịch đó sẽ không được phản ánh trong báo cáo lưu chuyển tiền tệ.
Doanh nghiệp có thể ghi nhận doanh thu bán hàng dù rằng phía mua hàng chưa thanh toán tiền, lợi nhuận trong thời kỳ tài chính tăng lệ tương ứng.
Tuy nhiên nếu sản phẩm bán ra chưa được thanh toán cho đến kỳ kế toán tiếp theo, nó sẽ được ghi vào khoản phải thu, làm giảm dòng tiền.
Khi luồng tiền âm, có nghĩa là doanh nghiệp phải đi vay mới có tiền để thực hiện các nghĩa vụ nợ, mua sắm tài sản, đầu tư,…
Tiền tồn cuối kỳ = Lưu chuyển tiền thuần từ hoạt động kinh doanh + Lưu chuyển tiền thuần từ hoạt động tài chính + Lưu chuyền tiền thuần từ hoạt động đầu tư + Tiền và tương đương tiền đầu kỳ.
Nguồn: Internet
Thực hành cùng giảng viênMuốn làm được việc này trên chứng từ thật? Học kèm 1-1 với giảng viên Đức Minh.Xem khoá họcBạn đọc có thể tham khảo thêm các bài viết có liên quan:
>>> Kế toán hay gặp những sai sót gì khi lập bảng cân đối kế toán
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


