

Trả lời nhanh
Hóa đơn phải hủy khi in sai, trùng, thừa, khi doanh nghiệp đổi mẫu, đổi phương pháp tính thuế GTGT, đổi tên hoặc địa chỉ công ty, hoặc cơ quan thuế thông báo hết giá trị sử dụng. Hồ sơ hủy gồm quyết định thành lập Hội đồng hủy (trừ hộ kinh doanh), bảng kiểm kê, biên bản hủy và thông báo kết quả hủy theo mẫu 3.11; thông báo gửi cơ quan thuế chậm nhất 5 ngày kể từ ngày hủy (năm 2017).
Ý chính
- Hóa đơn đặt in sai, trùng, thừa phải hủy trước khi thanh lý hợp đồng đặt in
- Hủy khi đổi mẫu mới, đổi phương pháp tính thuế GTGT, đổi tên hoặc địa chỉ công ty
- Hủy khi cơ quan thuế thông báo hóa đơn hết giá trị sử dụng
- Hồ sơ: quyết định thành lập Hội đồng hủy, bảng kiểm kê, biên bản hủy, thông báo kết quả
- Gửi thông báo kết quả hủy cho cơ quan thuế chậm nhất 5 ngày kể từ ngày hủy
Theo quy định tại thời điểm đăng bài (21/10/2017); chính sách có thể đã thay đổi.
1. Các trường hợp phải “HỦY HÓA ĐƠN”
- Hoá đơn đặt in bị in sai, in trùng, in thừa phải được hủy trước khi thanh lý hợp đồng đặt in hoá đơn.
- Hoá đơn không tiếp tục sử dụng phải thực hiện huỷ hoá đơn, và thường xảy ra ở các doanh nghiệp trong các trường hợp sau:
+ Doanh nghiệp đặt in mẫu hóa đơn mới, không sử dụng mẫu hóa đơn cũ đã thông báo phát hành.
+ Doanh nghiệp chuyển từ phương pháp tính thuế GTGT theo phương pháp khấu trừ sang phương pháp trực tiếp hoặc ngược lại, hóa đơn đã phát hành không còn giá trị sử dụng.
+ Doanh nghiệp thay đổi tên công ty, hoặc thay đổi địa chỉ công ty, hóa đơn đã đặt in trước đó không còn giá trị sử dụng (Doanh nghiệp không thực hiện đóng dấu tên, địa chỉ mới vào bên cạnh tiêu thức tên, địa chỉ đã in sẵn để tiếp tục sử dụng)
- Cơ quan thuế thông báo hóa đơn hết giá trị sử dụng.
- Các loại hoá đơn đã lập của các đơn vị kế toán được hủy theo quy định của pháp luật về kế toán.
thủ tục hủy hóa đơn
2. Hồ sơ thủ tục “HỦY HÓA ĐƠN” gồm
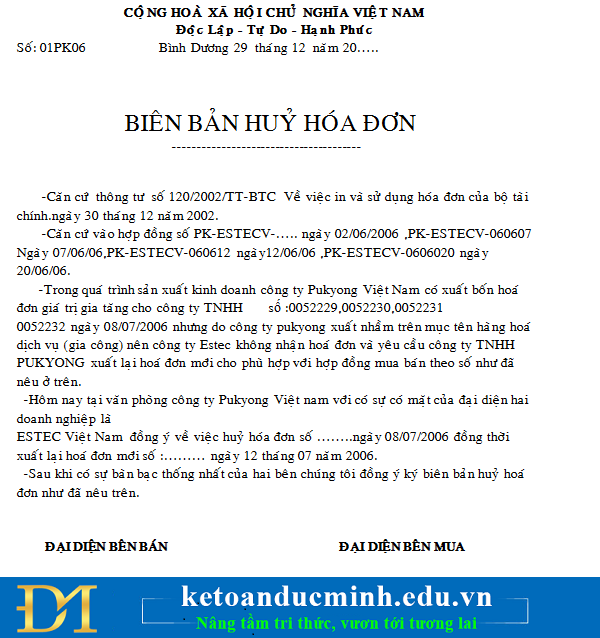
Biên bản hủy hóa đơn
- Quyết định thành lập Hội đồng hủy hoá đơn, trừ trường hợp hộ, cá nhân kinh doanh;
- Bảng kiểm kê hoá đơn cần hủy ghi chi tiết: tên hóa đơn, ký hiệu mẫu số hóa đơn, ký hiệu hóa đơn, số lượng hóa đơn hủy (từ số… đến số… hoặc kê chi tiết từng số hoá đơn nếu số hoá đơn cần huỷ không liên tục)
- Thông báo kết quả hủy hoá đơn phải có nội dung: loại, ký hiệu, số lượng hóa đơn hủy từ số… đến số, lý do hủy, ngày giờ hủy, phương pháp hủy (mẫu số 3.11 Phụ lục 3 ban hành kèm theo Thông tư 39/2014/TT-BTC).
Hồ sơ thủ tục hủy hóa đơn được lưu tại tổ chức, hộ, cá nhân kinh doanh sử dụng hóa đơn. Riêng Thông báo kết quả hủy hoá đơn được lập thành hai (02) bản, một bản lưu, một bản gửi đến cơ quan thuế quản lý trực tiếp chậm nhất không quá năm (05) ngày kể từ ngày thực hiện huỷ hoá đơn.
=> Trong công tác hủy hóa đơn kế toán nên cẩn thận trong từng bước bởi nó liên quan đến nhiều vấn đề sau này nếu có phát sinh. Chúc các bạn thành công!
- Ngọc Anh –
>>> Những quy định về huỷ hoá đơn GTGT 2017
>>>Khi nào thì không phải xuất hóa đơn khi mua hàng hóa, dịch vụ? – Kế toán Đức Minh
>>> Những lưu ý quan trọng về hóa đơn đầu vào, đầu ra mà kế toán cần phải biết
Căn cứ pháp lý
- Thông tư 39/2014/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


