

Trả lời nhanh
Mẫu 03/THKH (bảng kê bán ra, Thông tư 156/2013/TT-BTC) và bảng kê mua vào 01-2/GTGT là mẫu của giai đoạn trước: Thông tư 156/2013 đã bị thay thế, Thông tư 80/2021 bị bãi bỏ từ 01/7/2026. Hiện hồ sơ khai thuế GTGT thực hiện theo Điều 19 Thông tư 89/2026/TT-BTC (tờ khai 01/GTGT, phụ lục nếu có), hạn ngày 20 tháng sau (khai tháng) hoặc cuối tháng đầu quý sau (khai quý). Đầu vào được khấu trừ khi đủ điều kiện theo Điều 14 Luật Thuế GTGT 48/2024/QH15.
Ý chính
- Mẫu 03/THKH (Thông tư 156/2013/TT-BTC) và cách lập bảng kê bán ra, mua vào 01-2/GTGT là quy định cũ, giữ lại để tham khảo
- Từ 01/7/2026 hồ sơ khai thuế GTGT theo điểm 4 Phụ lục I Thông tư 89/2026/TT-BTC, tờ khai chính là mẫu 01/GTGT
- Khai GTGT theo tháng hạn ngày 20 tháng sau; khai theo quý (doanh thu năm trước từ 50 tỷ đồng trở xuống) hạn cuối tháng đầu quý sau
- Điều kiện khấu trừ đầu vào: hóa đơn GTGT hợp lệ và chứng từ thanh toán không dùng tiền mặt (khoản 2 Điều 14 Luật 48/2024/QH15)
- Đầu vào dùng chung phải hạch toán riêng, nếu không thì phân bổ theo tỷ lệ doanh thu chịu thuế trên tổng doanh thu
- Hộ kinh doanh doanh thu trên 01 tỷ đồng dùng hóa đơn điện tử, hệ thống thuế hỗ trợ lập tờ khai từ dữ liệu hóa đơn
Theo quy định tại thời điểm đăng bài (17/02/2023); chính sách có thể đã thay đổi.
Cập nhật ngày 15/11/2026: bài đã được cập nhật theo Luật Thuế GTGT 48/2024/QH15 (hiệu lực từ 01/7/2025), Luật Quản lý thuế 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC (hiệu lực từ 01/7/2026, bãi bỏ Thông tư 80/2021/TT-BTC). Mẫu 03/THKH của Thông tư 156/2013/TT-BTC và cách lập bảng kê theo mẫu cũ được giữ lại ở các phần sau để tham khảo.
Mẫu bảng kê hóa đơn đầu ra là gì?
Bảng kê hóa đơn đầu ra là chứng từ quan trọng để thực hiện kê khai hàng hóa, dịch vụ mà nhà sản xuất, kinh doanh bán ra. Trước đây, bảng kê bán ra được lập theo mẫu 03/THKH, ban hành kèm theo Thông tư số 156/2013/TT-BTC, thay cho mẫu 01-1/GTGT/TT-BTC ban hành trước đó. Thông tư 156/2013/TT-BTC đã được Thông tư 80/2021/TT-BTC thay thế, và Thông tư 80/2021/TT-BTC lại bị Thông tư 89/2026/TT-BTC bãi bỏ từ ngày 01/7/2026; mẫu 03/THKH không còn nằm trong danh mục mẫu biểu kèm Thông tư 89/2026/TT-BTC.
Việc kê khai hóa đơn hàng hóa, dịch vụ bán ra nhằm thống kê lại danh sách hóa đơn, dòng tiền bán ra trong kỳ, từ đó xác định được số tiền bán ra để hoàn thành tờ khai thuế giá trị gia tăng và nộp cho Cơ quan thuế khi có hoạt động thanh tra, kiểm tra.
Quy định hiện hành về hồ sơ khai thuế GTGT và hóa đơn đầu vào, đầu ra (từ 01/7/2026)
- Hồ sơ khai thuế GTGT: theo Điều 19 Thông tư 89/2026/TT-BTC, hồ sơ khai thuế GTGT thực hiện theo điểm 4 Phụ lục I của Thông tư; tờ khai chính là mẫu 01/GTGT (phương pháp khấu trừ). Phụ lục kèm theo chỉ lập khi thuộc trường hợp riêng, ví dụ phụ lục phân bổ thuế GTGT đầu vào dùng chung cho dịch vụ viễn thông (mẫu 01-7/GTGT). Khi lập hồ sơ, hãy đối chiếu Phụ lục I để xác định đúng mẫu và phụ lục phải nộp thay vì dựa vào mẫu bảng kê cũ. Hồ sơ khai thuế có kỳ tính thuế trước 01/7/2026 vẫn theo mẫu biểu áp dụng trước thời điểm đó (khoản 1 Điều 100).
- Kỳ khai và thời hạn: khai theo tháng nộp chậm nhất ngày 20 tháng sau; khai theo quý (doanh thu năm trước liền kề từ 50 tỷ đồng trở xuống được chọn khai quý) nộp chậm nhất ngày cuối cùng của tháng đầu quý sau (khoản 1 Điều 19 Thông tư 89/2026/TT-BTC; khoản 2, 3 Điều 10 Nghị định 252/2026/NĐ-CP).
- Hóa đơn đầu ra: hóa đơn điện tử thực hiện theo Nghị định 254/2026/NĐ-CP (hiệu lực từ 01/7/2026, thay Nghị định 123/2020/NĐ-CP). Hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 01 tỷ đồng dùng hóa đơn điện tử có mã hoặc hóa đơn từ máy tính tiền kết nối với cơ quan thuế; khi đó Hệ thống thông tin quản lý thuế tự động tạo lập tờ khai thuế GTGT, TNCN trên cơ sở dữ liệu hóa đơn điện tử để hỗ trợ khai thuế (khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP; hộ có doanh thu từ 01 tỷ đồng trở xuống không chịu thuế GTGT, không nộp thuế TNCN theo Nghị định 68/2026/NĐ-CP đã được sửa đổi bởi Nghị định 141/2026/NĐ-CP).
- Điều kiện khấu trừ thuế GTGT đầu vào (Điều 14 Luật Thuế GTGT 48/2024/QH15): có hóa đơn GTGT mua hàng hóa, dịch vụ hoặc chứng từ nộp thuế GTGT ở khâu nhập khẩu (hoặc chứng từ nộp thuế thay cho phía nước ngoài); có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ một số trường hợp đặc thù theo quy định của Chính phủ (khoản 2).
- Đầu vào dùng chung cho hàng hóa, dịch vụ chịu thuế và không chịu thuế: chỉ được khấu trừ phần dùng cho hoạt động chịu thuế; phải hạch toán riêng, nếu không hạch toán riêng được thì tính theo tỷ lệ % doanh thu chịu thuế GTGT trên tổng doanh thu bán ra (điểm b khoản 1 Điều 14).
- Kỳ kê khai đầu vào: thuế GTGT đầu vào phát sinh trong tháng, quý nào được kê khai, khấu trừ khi xác định số thuế phải nộp của tháng, quý đó; chưa khấu trừ hết thì khấu trừ tiếp vào tháng, quý sau. Phát hiện sai, sót thì khai bổ sung theo điểm đ khoản 1 Điều 14 (làm tăng số thuế phải nộp: khai bổ sung vào kỳ phát sinh sai sót; làm giảm số thuế phải nộp hoặc chỉ làm thay đổi số thuế còn được khấu trừ: khai vào kỳ phát hiện).
Hướng dẫn lập mẫu bảng kê hóa đơn đầu ra (theo mẫu 03/THKH cũ, để tham khảo)
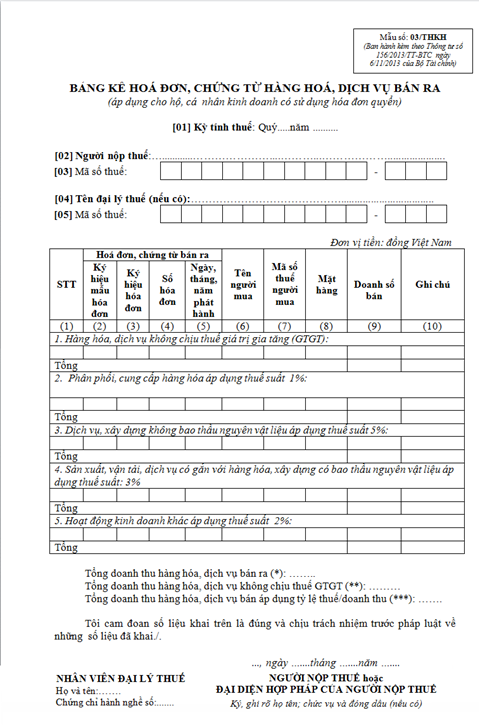
Mẫu bảng kê hóa đơn đầu ra - Mẫu 03/THKH.
Dưới đây là chi tiết cách lập mẫu bảng kê hóa đơn đầu ra:
Các loại hoá đơn, chứng từ kê khai trong bảng kê 03/THKH:
- Toàn bộ hoá đơn GTGT đã xuất bán trong kỳ
- Các hoá đơn đặc thù như tem vé, hóa đơn điều chỉnh, hóa đơn xuất hoàn trả hàng
Các hoá đơn chứng từ không được kê khai trong bảng kê 03/THKH:
- Hóa đơn viết sai, đã được xuất lại;
- Những hoá đơn GTGT thuộc các kỳ khác;
Bước 1: Điền đầy đủ các thông tin có trên bảng kê bao gồm: Tên công ty, mã số thuế, tên đại lý thuế (Nếu có), mã số thuế vào các dòng 2,3,4,5.
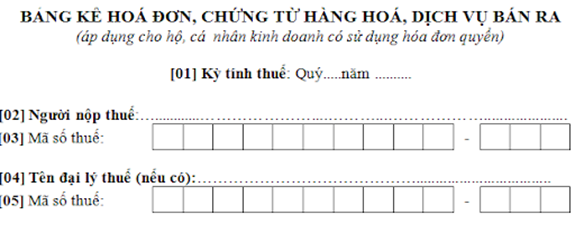
Bước 2: Điền nội dung chính của bảng kê:
- Hàng hoá, dịch vụ không chịu thuế GTGT
- Phân phối, cung cấp hàng hóa áp dụng thuế suất 1%
- Dịch vụ, xây dựng không bao thầu nguyên vật liệu (theo tỷ lệ của mẫu cũ)
- Sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu áp dụng thuế suất 3%
- Hoạt động kinh doanh khác áp dụng thuế suất 2%
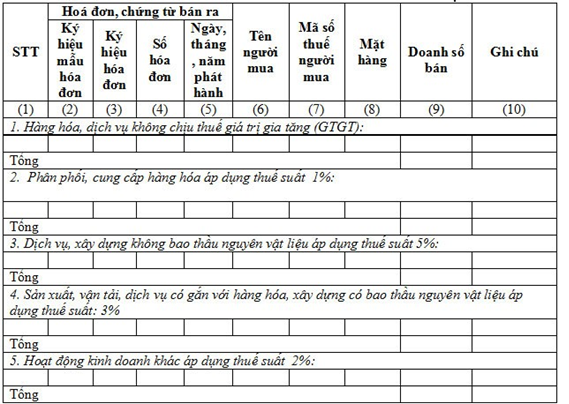
Tùy theo tính chất hoạt động của doanh nghiệp, mà người lập bảng chọn thông tin phù hợp để kê khai trong bảng kê 03/THKH.
Bước 3: Tính các loại tổng doanh thu
Với tổng doanh thu hàng hoá, dịch vụ bán ra: bằng tổng số liệu cột 8 dòng tổng của các chỉ tiêu 1,2,3,4.
Với tổng doanh thu hàng hoá dịch vụ bán ra có thuế GTGT: bằng tổng số liệu cột 8 dòng tổng các chỉ tiêu 2,3,4.
Với tổng số thuế GTGT của hàng hoá, dịch vụ bán ra: bằng tổng số liệu cột 9 dòng tổng các chỉ tiêu 2,3,4.
Bước 4: Hoàn thiện thông tin
- Hóa đơn, chứng từ bán ra
- Tên người mua
- Mã số thuế
- Mặt hàng
- Doanh số bán chưa có thuế
- Thuế GTGT
- Phân loại thuế GTGT cho các hàng hóa, dịch vụ
Hướng dẫn lập mẫu bảng kê hóa đơn đầu vào (theo mẫu 01-2/GTGT cũ, để tham khảo)
Lưu ý: trong Thông tư 89/2026/TT-BTC, số hiệu 01-2/GTGT được dùng cho phụ lục phân bổ thuế GTGT của hoạt động sản xuất thủy điện, không phải bảng kê hóa đơn mua vào như mẫu cũ.
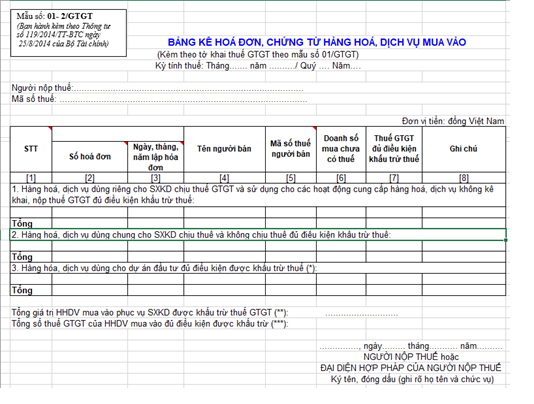
Cách lập các chỉ tiêu trên bảng kê 01-2/GTGT.
Theo hướng dẫn trước đây, bảng kê hóa đơn đầu vào được lập theo mẫu 01-2/GTGT, cụ thể như sau (các số dòng, chỉ tiêu dưới đây là của mẫu cũ, cần đối chiếu Phụ lục I Thông tư 89/2026/TT-BTC khi kê khai kỳ từ 01/7/2026):
Dòng 1: “Hàng hóa, dịch vụ dùng riêng cho SXKD không chịu thuế GTGT và sử dụng cho các hoạt động cung cấp hàng hóa, dịch vụ không kê khai, nộp thuế GTGT đủ điều kiện khấu trừ”. Mục này dùng để kê khai các hóa đơn, chứng từ đủ điều kiện khấu trừ thuế.
Dòng 2: “Hàng hóa, dịch vụ dùng chung cho SXKD chịu thuế và không chịu thuế đủ điều kiện khấu trừ”
Mục này dùng để kê khai các hóa đơn, dịch vụ mua vào phục vụ cho hoạt động sản xuất, kinh doanh chịu thuế và không chịu thuế. Lưu ý: Chỉ thực hiện kê khai vào mục này nếu vừa kinh doanh các mặt hàng chịu thuế, vừa kinh doanh các mặt hàng không chịu thuế.
Cách kê khai như sau:
- Dòng số 1: Những hóa đơn mua vào phục vụ cho SXKD mặt hàng chịu thuế.
- Những hóa đơn mua vào phục vụ cho SXKD mặt hàng không chịu thuế: Không được kê khai trên phụ lục mà phải nhập số tiền và tiền thuế (nếu có) vào Chỉ tiêu 23, 24 bên Tờ khai.
- Dòng số 2: Kê khai cho các mặt hàng chịu thuế và không chịu thuế, phân bổ số thuế GTGT được khấu trừ và không được khấu trừ.
Lưu ý: Sau khi kê khai tại PL 01-2, doanh nghiệp cần chuyển sang bên tờ khai, tính riêng số thuế GTGT đầu vào khấu trừ và không được khấu trừ để nhập sang các chỉ tiêu 23, 24, 25 của tờ khai.
Dòng 3: “Hàng hóa, dịch vụ dùng cho dự án đầu tư đủ điều kiện được khấu trừ thuế”. Dòng này thông thường không sử dụng để kê khai mà chuyển sang tờ khai riêng “Tờ khai GTGT cho dự án đầu tư (02/GTGT)”.
Bài viết và khoá học liên quan
Căn cứ pháp lý
- Luật 48/2024/QH15
- Luật 108/2025/QH15
- Nghị định 252/2026/NĐ-CP
- Thông tư 89/2026/TT-BTC
- Nghị định 254/2026/NĐ-CP
- Nghị định 68/2026/NĐ-CP
- Thông tư 156/2013/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


