

Trả lời nhanh
Theo Điều 10 Thông tư 156/2013/TT-BTC, tờ khai thuế tháng nộp chậm nhất ngày 20 của tháng sau, ví dụ GTGT tháng 5/2016 hạn 20/6/2016; tờ khai quý 2/2016 hạn 30/7/2016. Quyết toán TNDN năm 2016 gồm tờ khai và báo cáo tài chính, hạn 30/3/2017. Khai thuế từng lần phát sinh nộp chậm nhất ngày thứ 10; quyết toán khi chia, tách, giải thể chậm nhất ngày thứ 45 kể từ ngày có quyết định.
Ý chính
- Hạn nộp quyết toán thuế TNCN, GTGT, TNDN trong năm 2016
- * Các chú ý về hạn nộp các loại tờ khai thuế TNCN, GTGT, TNDN
- Thời hạn nộp tờ khai thuế và tiền thuế môn bài năm 2016
Theo quy định tại thời điểm đăng bài (14/05/2016); chính sách có thể đã thay đổi.
1. Hạn nộp quyết toán thuế TNCN, GTGT, TNDN trong năm 2016
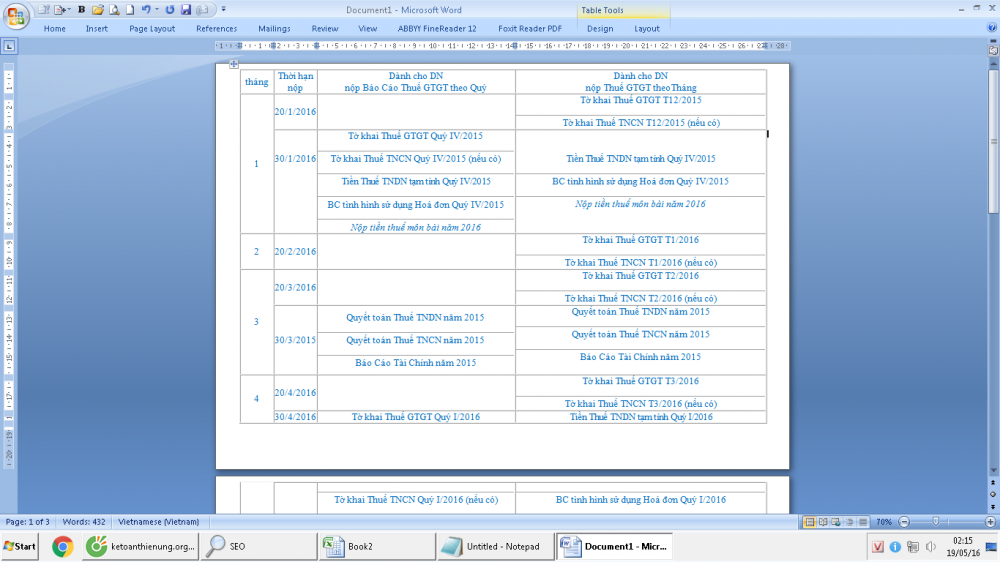
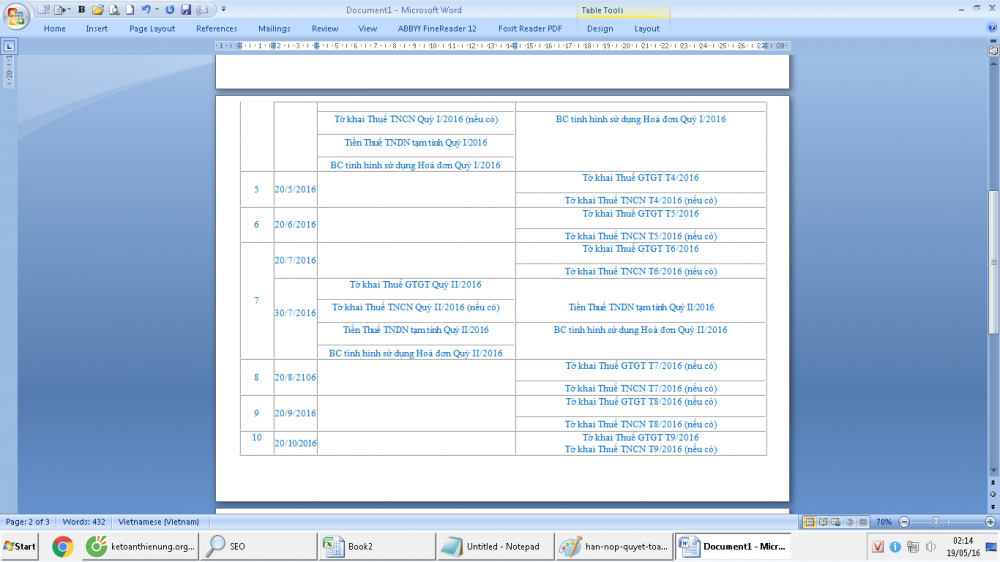
Theo Điều 10 Chương II trong Thông tư 156/2013/TT-BTC quy định Thời hạn nộp hồ sơ khai thuế cụ thể như sau:
- Thời hạn nộp hồ sơ khai thuế từng phần theo từng lần phát sinh nghĩa vụ thuế thì chậm nhất là ngày thứ 10 kể từ ngày có phát sinh nghĩa vụ thuế.
- Thời hạn doanh nghiệp phải nộp hồ sơ quyết toán thuế đối với các trường hợp doanh nghiệp hợp nhất, sáp nhập, chia, tách hay chuyển đổi hình thức sở hữu, chấm dứt hoạt động, giải thể thì chậm nhất là ngày thứ 45 kể từ ngày có quyết định.
- Thời hạn phải nộp hồ sơ quyết toán thuế năm thì chậm nhất là ngày thứ kể từ ngày kết thúc năm dương lịch hoặc kết thúc năm tài chính.
VD: Hồ sơ khai quyết toán thuế thu nhập doanh nghiệp (TNDN) năm 2016 gồm: Tờ khai quyết toán thuế thu nhập doanh nghiệp, Thu nhập cá nhân , Báo cáo tài chính là ngày 30/3/2017
- Thời hạn nộp hồ sơ khai thuế trong tháng chậm nhất là ngày thứ 20 của tháng tiếp theo của tháng phát sinh nghĩa vụ thuế.
-> VD: Hạn nộp tờ khai thuế GIÁ TRỊ GIA TĂNG (GTGT) tháng 5/2016 là ngày 20/6/2016.
- Thời hạn doanh nghiệp phải nộp hồ sơ khai thuế quý thì chậm nhất là ngày thứ của quý ngay kế tiếp quý có phát sinh nghĩa vụ thuế
VD: Thời hạn nộp tờ khai thuế GIÁ TRỊ GIA TĂNG (GTGT) quý 2/2016 là ngày 30/7/2016.
- Thời hạn phải nộp hồ sơ khai thuế năm thì chậm nhất là ngày thứ 30 của tháng đầu tiên của năm dương lịch: 30/01/20xx.
* Các chú ý về hạn nộp các loại tờ khai thuế TNCN, GTGT, TNDN
- Doanh nghiệp kê khai thuế GIÁ TRỊ GIA TĂNG (GTGT) theo quý sẽ kê khai thuế thu nhập cá nhân theo quý.
- Doanh nghiệp mới thành lập, thời hạn dưới 12 tháng và chưa đủ một năm tài chính sẽ kê khai Thuế GIÁ TRỊ GIA TĂNG (GTGT) và phải báo cáo tình hình sử dụng hóa đơn theo từng quý
- Từ quý IV năm 2014 trở đi thì các bạn không cần phải nộp tờ khai thuế TNDN tạm tính quý nữa, mà chỉ việc tính tiền, nếu có phát sinh thì đi nộp tiền thôi.
- Thời hạn phải nộp tờ khai thuế cũng là thời hạn phải nộp tiền thuế nếu có số phát sinh số thuế phải nộp nhà nước
2. Thời hạn nộp tờ khai thuế và tiền thuế môn bài năm 2016
2.1. Thời hạn nộp tờ khai thuế và tiền thuế môn bài
- Đối với doanh nghiệp mới thành lập thì hạn nộp chậm nhất chính là ngày cuối cùng của tháng bắt đầu đi vào hoạt động sản xuất kinh doanh của doanh nghiệp.
- Nếu doanh nghiệp mới thành lập nhưng chưa hoạt động sản xuất kinh doanh thì hạn nộp chậm nhất là trong vòng 30 ngày, kể từ ngày nhận giấy ĐKKD.
2.2. Đối với doanh nghiệp đang hoạt động:
- Nếu trong năm doanh nghiệp không thay đổi các yếu tố bất kỳ làm thay đổi về mức thuế môn bài thì không cần phải đi nộp tờ khai thuế môn bài cho những năm sau. Lúc đó chỉ cần phải nộp tiền thuế môn bài, hạn chậm nhất là ngày 30/01
- Nếu doanh nghiệp có bất kỳ sự thay đổi các yếu tố nào đó liên quan đến căn cứ tính thuế và làm thay đổi số thuế môn bài phải nộp của năm tài chính tiếp theo thì doanh nghiệp phải nộp hồ sơ khai thuế môn bài cho năm tiếp theo, thời hạn kê khai thuế chậm nhất là vào ngày 31/12 của năm có sự biến đổi.
2.3. Địa điểm nộp tờ khai thuế môn bài:
- Doanh nghiệp nộp trực tiếp cho cơ quan thuế quản lý doanh nghiệp
- Nếu doanh nghiệp có chi nhánh:
+ Nếu chi nhánh mà cùng tỉnh, cùng thành phố thì nộp tập trung tại Công ty.
+ Nếu chi nhánh khác tỉnh, khác thành phố thì nộp cho cơ quan thuế quản lý chi nhánh đó

Kế toán Đức Minh xin chúc các bạn tiếp thu được những kiến thức mới bổ ích từ bài viết này.
Thông tin thêm về các khóa học tại Kế toán Đức Minh mời các bạn tham khảo:
>>> Kế toán tổng hợp tại hà nội
>>> Kế toán ngắn hạn
>>> Phần mềm misa
Căn cứ pháp lý
- Thông tư 156/2013/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


