
Trả lời nhanh
Theo dự thảo sửa đổi Luật Thuế TNCN do Bộ Tài chính trình Chính phủ (năm 2012), mức giảm trừ gia cảnh cho bản thân người nộp thuế là 9 triệu đồng/tháng, tương đương 108 triệu đồng/năm. Mức giảm trừ cho mỗi người phụ thuộc là 3,6 triệu đồng/tháng, tương đương 43,2 triệu đồng/năm. Biểu thuế lũy tiến từng phần vẫn giữ 7 bậc như luật hiện hành.
Ý chính
- Giảm trừ bản thân đề xuất 9 triệu đồng/tháng, tương đương 108 triệu đồng/năm
- Giảm trừ mỗi người phụ thuộc đề xuất 3,6 triệu đồng/tháng, 43,2 triệu đồng/năm
- Mức mới gấp 1,25 lần mức hiện hành và tăng 50% so với đề xuất ban đầu
- Thu nhập dưới 9 triệu đồng/tháng sẽ không phải đóng thuế TNCN
- Biểu thuế lũy tiến từng phần vẫn giữ nguyên 7 bậc
Theo quy định tại thời điểm đăng bài (25/08/2012); chính sách có thể đã thay đổi.
Mới đây, BTC đã trình Chính phủ về dự thảo sửa đổi, bổ sung một số điều Luật Thuế TNCN.
Theo dự thảo mới, mức giảm trừ gia cảnh cho bản thân người nộp thuế là 9 triệu đồng/tháng tương đương 1 năm là 108 triệu đồng/người/năm. Mức giảm trừ cho người phụ thuộc 3,6 triệu đồng/tháng/người tương ứng 43,2 triệu đồng/người/năm. Các mức điều chỉnh trên cao gấp 1,25 lần so với mức hiện hành và tăng thêm 50% so với đề xuất ban đầu.
Điều đó có nghĩa, nếu bạn có thu nhập dưới 9 triệu đồng, bạn sẽ không phải đóng thuế TNCN.
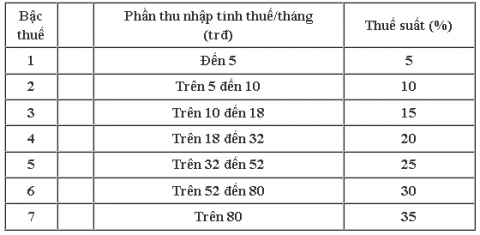
Dự thảo Biểu thuế TNCN mới (xem hình trên)Trên đây là Biểu thuế lũy tiến từng phần của BTC. Bộ Tài chính vẫn giữ nguyên cách tính thuế chia làm 7 bậc như luật hiện hành.
---
Trung tâm đào tạo thực hành kế toán Đức Minh
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


