

Trả lời nhanh
Theo Nghị quyết 954/2020/UBTVQH14, từ kỳ tính thuế năm 2020 mức giảm trừ gia cảnh cho người nộp thuế tăng lên 11 triệu đồng/tháng (tăng 02 triệu đồng) và mỗi người phụ thuộc tăng 800.000 đồng/tháng so với quy định cũ. Thu nhập tính thuế bằng thu nhập chịu thuế trừ giảm trừ gia cảnh, bảo hiểm, quỹ hưu trí tự nguyện, từ thiện; chỉ khi lớn hơn 0 mới phải nộp thuế.
Ý chính
- Nghị quyết 954/2020/UBTVQH14 áp dụng từ kỳ tính thuế năm 2020, hiệu lực 01/07/2020
- Giảm trừ bản thân tăng 02 triệu đồng lên 11 triệu đồng/tháng
- Giảm trừ mỗi người phụ thuộc tăng 800.000 đồng/tháng
- Cần trừ thu nhập miễn thuế như tiền ăn trưa 730.000 đồng/tháng, làm thêm giờ hưởng cao hơn
- Thu nhập tính thuế bằng 0 hoặc âm thì không phải nộp thuế thu nhập cá nhân
Theo quy định tại thời điểm đăng bài (06/06/2020); chính sách có thể đã thay đổi.
1. Chính thức áp dụng mức tăng mức giảm trừ gia cảnh
Theo Điều 1 Nghị quyết 954/2020/UBTVQH14, mức giảm trừ gia cảnh được điều chỉnh và áp dụng từ kỳ tính thuế năm 2020 như sau:
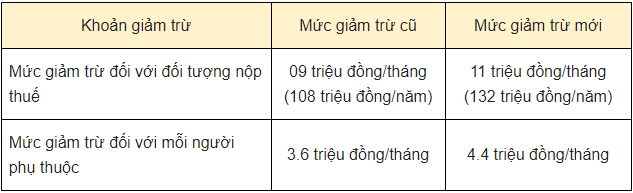
Ảnh 1: Chính thức tăng mức giảm trừ gia cảnh thuế TNCN lên 11 triệu/tháng từ 01/07/2020
Như vậy, mức giảm trừ gia cảnh đối với đối tượng nộp thuế tăng 02 triệu đồng/tháng và mức giảm trừ đối với mỗi người phụ thuộc tăng 800.000 đồng/tháng so với quy định cũ.
2. Quy định mới về mức thu nhập không phải nộp thuế
Lưu ý:
Trước khi trừ các khoản giảm trừ thì người lao động phải trừ đi các khoản thu nhập được miễn thuế như tiền hỗ trợ ăn trưa (730.000 đồng/tháng), thu nhập do làm ban đêm, làm thêm giờ được trả cao hơn so với làm việc ban ngày, làm việc trong giờ (nếu có).
Theo Điều 7 Thông tư 111/2013/TT-BTC, căn cứ tính thuế đối với thu nhập từ tiền lương, tiền công là thu nhập tính thuế và thuế suất, trong đó:
Thu nhập tính thuế được xác định bằng thu nhập chịu thuế trừ (-) các khoản giảm trừ sau:
+ Các khoản giảm trừ gia cảnh
+Các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện
+Các khoản đóng góp từ thiện, nhân đạo, khuyến học.
Như vậy, chỉ khi có thu nhập tính thuế > 0 thì mới phải nộp thuế. Dưới đây là một số mức thu nhập phải nộp thuế thu nhập cá nhân sau khi đã trừ các khoản được miễn thuế (nếu có):
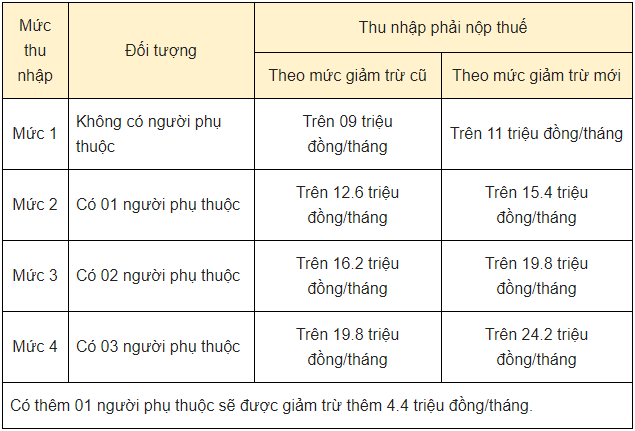
Ảnh 2: Chính thức tăng mức giảm trừ gia cảnh thuế TNCN lên 11 triệu/tháng từ 01/07/2020
Như vậy, khi tăng mức giảm trừ gia cảnh sẽ có nhiều người không phải nộp thuế thu nhập cá nhân vì thu nhập chưa đạt mức phải nộp thuế.
Ví dụ:
Chị Lan có tiền lương tháng sau khi đóng bảo hiểm bắt buộc là 10 triệu đồng, chị A không có người phụ thuộc.
- Nếu theo mức giảm trừ cũ thì anh A phải nộp thuế thu nhập cá nhân cho phần thu nhập 1 triệu đồng với số tiền là 50.000 đồng (1 triệu đồng x 5%).
- Nếu theo mức giảm trừ mới thì chị Lan không phải nộp thuế.
=> Từ năm 2020 khi chính thức tăng mức giảm trừ gia cảnh những đối tượng sau đây không phải nộp thuế thu nhập cá nhân:
+ Thu nhập từ 11 triệu đồng/tháng trở xuống nếu không có người phụ thuộc, trước đây từ 09 triệu đồng trở xuống.
+Thu nhập từ 15.4 triệu đồng/tháng trở xuống nếu có 01 người phụ thuộc, trước đây từ 12.6 triệu đồng trở xuống.
+Thu nhập từ 19.8 triệu đồng/tháng trở xuống nếu có 02 người phụ thuộc, trước đây từ 16.2 triệu đồng trở xuống...
Để biết thêm nhiều thông tin hữu ích về kế toán bạn có thể ghé thăm website: https://ketoanducminh.edu.vn/ hoặc đăng ký tham gia ngay lớp học kế toán tại các chi nhánh của Đức Minh.
Bạn nào quan tâm xem chi tiết tại đây:
>>> Khóa học kế toán tổng hợp online.
>>> Đăng ký khóa học kế toán tổng hợp online – Kế toán Đức Minh.
- Ngọc Anh-
Các bạn có thể tham khảo thêm một số bài viết liên quan:
=>>> Đối tượng thuộc người phụ thuộc giảm trừ gia cảnh kế toán cần biết – Kế toán Đức Minh.
=>>> Hướng dẫn đăng ký người phụ thuộc giảm trừ gia cảnh - Kế toán Đức Minh.
=>>> Nguyên tắc giảm trừ gia cảnh và cách đăng ký người phụ thuộc giảm trừ gia cảnh
Căn cứ pháp lý
- Nghị quyết 954/2020/UBTVQH14
- Thông tư 111/2013/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


