
Trả lời nhanh
Phát hiện sai sót khi còn trong hạn khai thuế GTGT thì lập lại tờ khai mới, không dùng khai bổ sung. Hết hạn mà điều chỉnh làm tăng thuế phải nộp thì khai bổ sung rồi nộp thêm thuế và tiền chậm nộp. Điều chỉnh làm thay đổi thuế được khấu trừ thì số ở chỉ tiêu 43 của bản bổ sung phải chuyển vào chỉ tiêu 37 hoặc 38 của tờ khai kỳ hiện tại.
Ý chính
- Còn trong hạn khai: lập lại tờ khai mới, không dùng khai bổ sung
- Hết hạn, điều chỉnh làm tăng thuế phải nộp (chỉ tiêu 40 dương): khai bổ sung, nộp thuế và tiền chậm nộp
- Điều chỉnh làm giảm thuế phải nộp (chỉ tiêu 40 âm): khai bổ sung, bù trừ kỳ sau hoặc làm thủ tục hoàn
- Tăng thuế được khấu trừ (chỉ tiêu 43 dương): ghi số tăng vào chỉ tiêu 38 kỳ hiện tại
- Giảm thuế được khấu trừ (chỉ tiêu 43 âm): ghi số giảm vào chỉ tiêu 37 kỳ hiện tại
Theo quy định tại thời điểm đăng bài (11/03/2015); chính sách có thể đã thay đổi.
A. Khai thuế xong mà phát hiện sai sót nhưng vẫn còn trong hạn kê khai thì các bạn chỉ cần lập lại tờ khai mới - tờ khai ban đầu ( số liệu đã điều chỉnh đúng) và nộp lại không dùng KHBS.
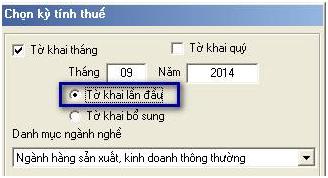
B. Khai thuế xong mà phát hiện sai sót nhưng đã hết hạn kê khai thuế thì:
1) Khai điều chỉnh nhưng không làm thay đổi tiền thuế phải nộp hoặc khấu trừ thì các bạn chỉ cần lập lại tờ khai mới - tờ khai ban đầu ( các chỉ tiêu đã điều chỉnh đúng) và nộp lại không dùng KHBS.
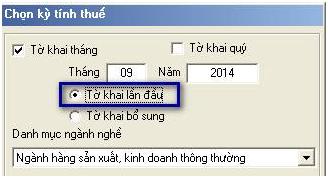
2) Khai điều chỉnh làm thay đổi tiền thuế phải nộp thì:
a) Nếu khai điều chỉnh làm tăng thuế GTGT phải nộp (tức là khi khai điều chỉnh thì chỉ tiêu số 40 trên mẫu KHBS là số dương) thì chỉ cần khai KHBS lại tờ khai đã khai sai rồi nộp, đồng thời đóng tiền thuế tăng thêm và tiền nộp chậm vào ngân sách nhà nước là xong, không có gõ vào chỉ tiêu 37,38 của tờ khai tháng/quý hiện tại
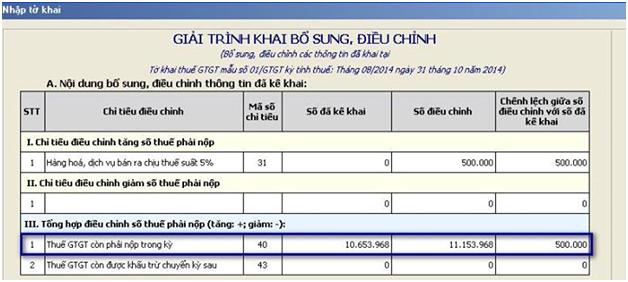
b) Nếu khai điều chỉnh làm giảm thuế GTGT phải nộp (tức là khi khai điều chỉnh thì chỉ tiêu số 40 trên mẫu KHBS là số âm) thì chỉ cần khai KHBS lại tờ khai đã khai sai rồi nộp, không có gõ vào chỉ tiêu 37,38 của tờ khai tháng/quý hiện tại, số tiền giảm này sẽ bù trừ với số phát sinh sau ( nếu có) hoặc làm thủ tục hoàn.
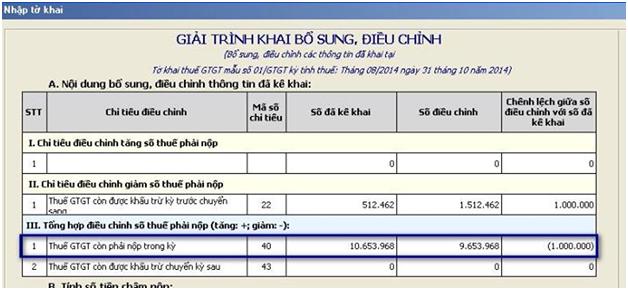
3) Khai điều chỉnh làm thay đổi tiền thuế được khấu trừ thì:
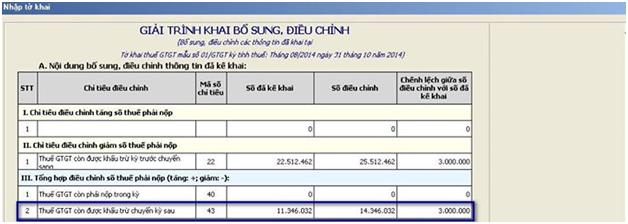
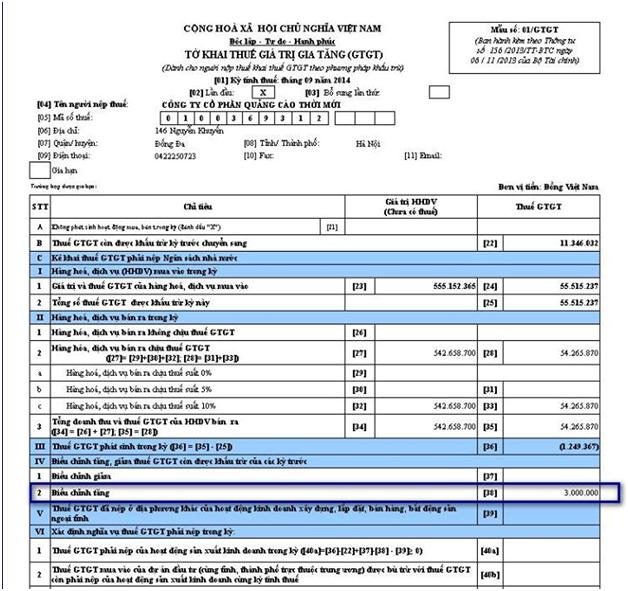
a) Nếu khai điều chỉnh làm tăng tiền thuế được khấu trừ ( Tức trên mẫu KHBS chỉ tiêu 43 là số dương ) thì ngoài việc làm KHBS lại tờ khai sai, các bạn phải gõ số tiền thuế tăng thêm ở chỉ tiêu 43 trên mẫu KHBS vào chỉ tiêu 38 của tờ khai tháng/quý hiện tại.
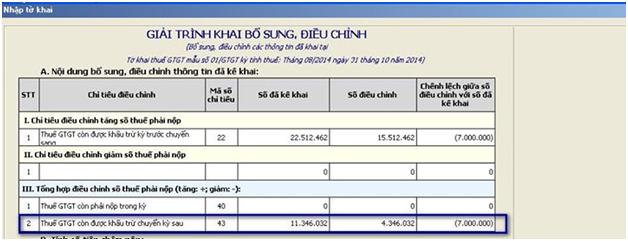
b) Nếu khai điều chỉnh làm giảm tiền thuế được khấu trừ ( Tức trên mẫu KHBS chỉ tiêu 43 là số âm ) thì ngoài việc làm KHBS lại tờ khai sai, các bạn phải gõ số tiền thuế được khấu trừ giảm ở chỉ tiêu 43 trên mẫu KHBS vào chỉ tiêu 37 của tờ khai tháng/quý hiện tại.
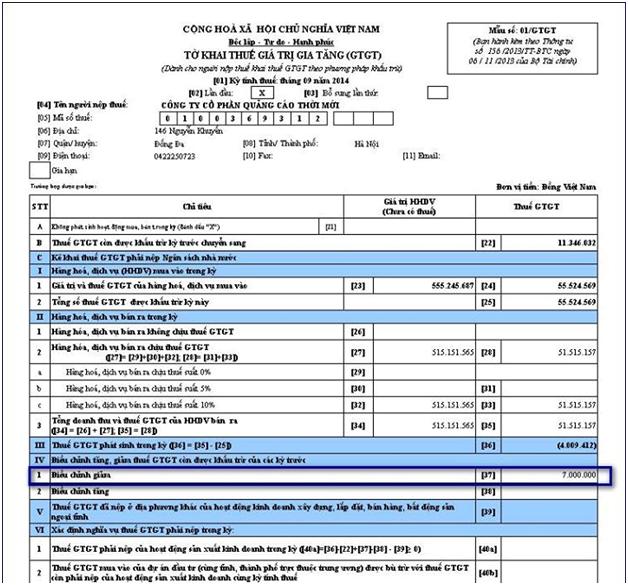
c) Nếu khai điều chỉnh làm giảm tiền thuế được khấu trừ đồng thời làm tăng tiền thuế phải nộp ( Tức trên mẫu KHBS chỉ tiêu 43 là số âm, chỉ tiêu 40 là số dương ) thì ngoài việc làm KHBS lại tờ khai sai, các bạn phải gõ số tiền thuế được khấu trừ giảm ở chỉ tiêu 43 của tờ KHBS vào chỉ tiêu 37 của tờ khai tháng/quý hiện tại. Đồng thời mang số tiền tăng thêm ở chỉ tiêu 40 nộp vào NSNN + tiền nộp chậm
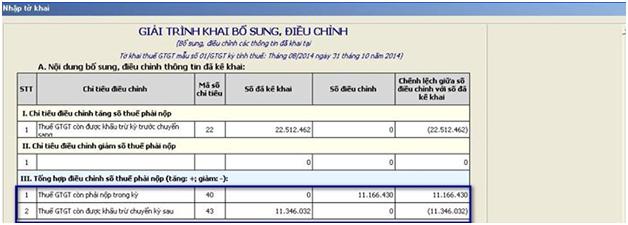
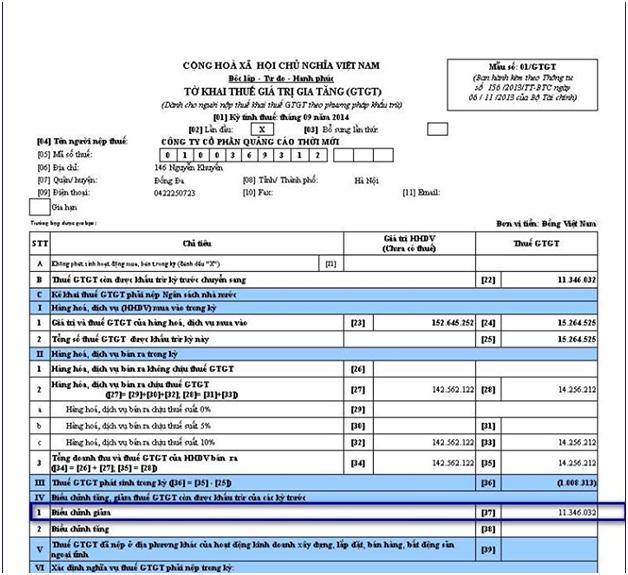
Căn cứ pháp lý khai bổ sung điều chỉnh: Thông tư 156/2013/TT-BTC
Căn cứ pháp lý
- Thông tư 156/2013/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


